みずほ銀行の手数料を無料にする裏ワザと2026年最新攻略法
メガバンクの一角として圧倒的な口座数を誇るみずほ銀行ですが、日常的に利用する中で地味に家計を圧迫するのが「平日夜間や休日のATM引出手数料」や「他行宛ての振込手数料」です。「1回あたり110円〜330円程度だから」と油断していると、年間で数千円から1万円以上の無駄な出費につながるケースも少なくありません。
しかし、実はシステムを正しく理解し、ちょっとした設定を行うだけで、ATMや振込の手数料を完全に0円へ抑え込むことが可能です。特に2026年3月のサービス改定によって、これまで敷居が高いと敬遠されていた優遇プログラムのハードルが劇的に緩和され、誰でも即座に最上位の恩恵を受けられる環境が整いました。本稿では、知っておくべき無料化の決定打と具体的な裏ワザを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年3月の制度改定により、対象カードを「月1回利用するだけ」で最上位優遇の獲得が可能に
- 要点2:コンビニATM(イーネット・ローソン・セブン銀行)の時間外手数料も月最大3回〜無制限で0円化できる
- 要点3:J-Coin Pay連携や自動入金を組み合わせれば、他行宛て振込手数料も実質コストゼロで回避可能
【2026年最新】みずほ銀行の手数料体系と直面するコストの現実
メガバンクの窓口やATMネットワークは安心感がある一方で、無防備に利用していると各種手数料が容赦なく差し引かれます。みずほ銀行の標準的な手数料設定は、利用時間帯や振込先によって細かく分かれています。
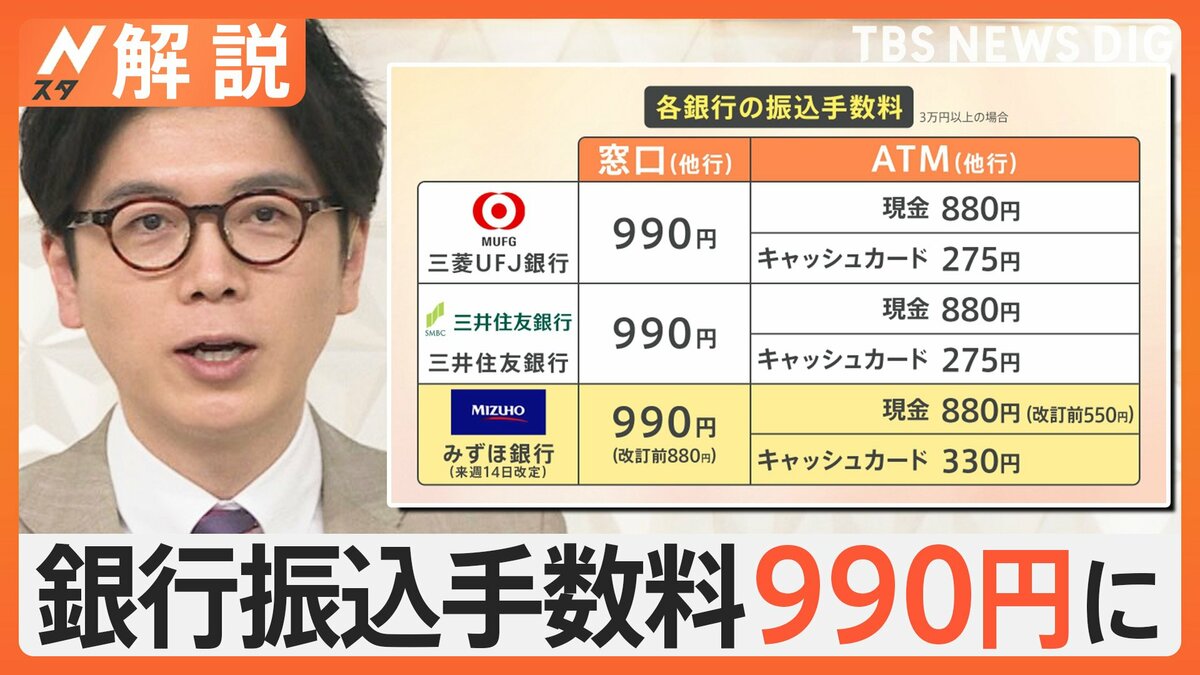
特に盲点となりやすいのが、みずほ銀行自社ATMであっても平日8:45以前および18:00以降、土日祝日の引き出しには時間外手数料(110円〜220円)が発生する点です。さらに提携コンビニATMでは最大330円の手数料がかかり、インターネットバンキングである「みずほダイレクト」経由であっても、優遇がない場合の他行宛て振込手数料は3万円未満で150円、3万円以上で320円が徴収されます。
| 取引項目 | 通常時の手数料(税込) | 条件達成後の優遇内容 | 編集部の見解・コスト評価 |
|---|---|---|---|
| みずほ銀行ATM時間外引出 | 110円 〜 220円 | 完全無料(回数無制限) | 達成難易度が極めて低く、真っ先に無料化すべき基本項目 |
| コンビニATM出金(イーネット・ローソン) | 220円 〜 330円 | 月最大3回まで無料 | 深夜や外出先での急な出金に絶大な効果。無駄遣い防止にも寄与 |
| みずほダイレクト他行宛振込 | 150円(3万円未満) 320円(3万円以上) | 月最大3回まで無料 | 家賃や習い事の送金で年間4,000円前後の節約に直結 |
| セブン銀行ATM出金 | 110円 〜 220円 | ステージ条件に応じた免除 | イーネット等と判定基準が異なる場合があるため事前確認が必須 |
このように、年間を通じてATM利用や振込を月2〜3回行う一般的なユーザーであれば、何の対策も講じない場合、年間5,000円から1万2,000円前後のコストを銀行へ献上している計算になります。これらは適切な知識さえあれば、すべてゼロに抑えることが可能です。

みずほ銀行の手数料を無料にするには?誰でも達成できる最短ルート
みずほ銀行の手数料を合法的に0円にするための基盤となるのが、会員制サービス「みずほマイレージクラブ」への加入と、その付帯プログラムである「うれしい特典」のクリアです。入会費や年会費は一切かかりません。
かつては「資産運用残高500万円以上」や「給与受取口座の指定」など、ユーザーによってはややハードルの高い条件が設定されていました。しかし、2026年3月の最新手数料改定により、そのルールは劇的にシンプル化されました。
最も簡単な攻略法:対象カードの「月1回利用」
現在、最上位(Sステージ等)または無料優遇を獲得する最短ルートは、「みずほマイレージクラブカード(クレジットカード)」または「みずほJCBデビット」を月1回以上利用することです。利用金額に下限は設けられておらず、例えばコンビニで100円のドリップコーヒーやペットボトル飲料を1本決済するだけでも「利用実績」としてカウントされます。
Amazonギフトカードへの少額チャージや、毎月のサブスクリプション(動画配信・音楽配信サービスなど)の引き落とし先に設定しておけば、自動的に毎月の判定をクリアし続けることが可能です。「富裕層向けの優遇」という旧来のイメージを完全に覆す、極めて実用的な救済策といえます。
給与受取口座の指定メリット
クレジットカードの発行を行いたくない場合でも、「給与受取口座の指定」を行っていれば、みずほ銀行ATMの時間外手数料がいつでも無料になるほか、提携コンビニATM手数料の無料枠も付与されます。勤務先で受取口座を自由に選べる会社員や公務員であれば、口座を一本化するだけで恒久的な手数料免除を受けられます。
コンビニATM手数料無料裏ワザと他行宛振込0円テクニック
「近くにみずほ銀行の支店がない」「平日の日中に銀行へ行く暇がない」という生活スタイルの方にとって死活問題となるのが、コンビニATMの手数料と他行宛ての振込手数料です。これらを完全に0円で乗り切るための実践的な裏ワザを整理しました。
イーネット・ローソンATMの無料枠を無駄なく使う
みずほマイレージクラブの特典を満たすと、ファミリーマート等に設置されている「イーネットATM」および「ローソン銀行ATM」での引き出し手数料が月最大3回まで無料となります。ここで注意したいのは、「引き出し」だけでなく「預け入れ」も無料回数判定に含まれるケースがある点です。現金の預け入れは、平日日中であれば通常時でも無料の枠組みが多いため、貴重な無料枠は「深夜や休日の急な現金調達」のために温存しておくのが鉄則です。
みずほダイレクト×J-Coin Pay口座連携の迂回送金術
「今月は他行宛振込の無料枠(月3回)を使い切ってしまった」という非常事態に威力を発揮するのが、みずほ銀行が提供するスマホ決済アプリ「J-Coin Pay」を活用した裏ワザです。
J-Coin Payは、みずほ銀行口座から手数料無料でチャージできるだけでなく、アプリ内で繋がっている他のメガバンクや地方銀行、ネット銀行の口座へ残高を「口座に戻す(出金する)」仕組みを備えています。この出金手数料は現在の仕様上、回数制限なく無料に設定されています。つまり、「みずほ銀行口座 → J-Coin Payにチャージ → 自身の他行口座へ出金」という手順を踏むことで、実質的にみずほダイレクトの振込手数料を1円も払わずに資金を移動させることが可能です。

給与受取と資産運用残高判定条件の落とし穴|ネットの誤解を徹底検証
ネット上の口コミや知恵袋、SNSなどでは、みずほマイレージクラブの条件達成に関して誤った認識や古い情報が散見されます。特に「達成したはずなのに手数料を取られた」というトラブルの多くは、以下の落とし穴に起因しています。
落とし穴1:「給与」と「通常の振込」の電文識別問題
個人事業主や小規模法人からの送金、あるいは副業の報酬などでよく起こるのが、通帳の摘要欄に「給与」と記載されていても、銀行側のシステムで「給与振込(給振電文)」として処理されていないケースです。みずほ銀行の自動判定システムは、送金元の金融機関が正規の「給与振込コード」で発信した電文のみを対象としています。単なる「振込」扱いになっている場合、給与受取の優遇が適用されません。明細上の表記や実際のステージ反映状況を事前にみずほダイレクトで確認しておく必要があります。
落とし穴2:資産運用残高の判定タイミングとリスク資産の目減り
「資産運用残高(投資信託や外貨預金など)が一定額以上」という判定条件を狙う場合、判定基準日は「毎月末日」です。市場の急な暴落によって月末の時価評価額が基準ラインを1円でも下回ると、翌々月のステージが自動的にランクダウンしてしまいます。資産運用による判定を狙う場合は、必要基準額に対して10%〜20%程度のバッファ(余裕枠)を持たせた運用資産を配分しておくのがセオリーです。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際にみずほ銀行をメインバンクとして利用しているユーザーのリアルな口コミや現場の声を検証すると、満足度と不満点のコントラストが明確に浮かび上がってきます。
ユーザーの肯定的な評価
大手SNSや個人ブログ、金融系コミュニティでは、2026年の制度改定に対して好意的な意見が多く集まっています。
「毎月コンビニの少額決済をデビットカードで1回するだけで、振込手数料が3回無料になるのは神仕様。他メガバンクよりも条件が圧倒的に緩くなった」
「給料日にわざわざ支店ATMの大行列に並ばなくても、ローソンやファミマでサクッと下ろせるストレスフリー感が最高」
ユーザーの不満と戸惑いの声
一方で、システムの切り替えや細かなルールに対する戸惑いの声も無視できません。
「月1回のカード利用を忘れていて、ある日突然ATMで220円引かれてショックを受けた。自動化しておかないと危険」
「セブン銀行ATMが他のコンビニATMと一部ステージで扱いが異なる時期があり、どこでも同じ感覚で使うと手数料を取られる罠がある」
このように、「条件自体は極めて簡単だが、一度設定を忘れると予告なく手数料が発生する」というメガバンク特有の厳格な運用に対する注意喚起が多数を占めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーや生活習慣の観点から、みずほ銀行の手数料無料化を積極的に活用すべきユーザーと、別の金融機関(ネット銀行専業など)を検討すべきユーザーの境界線は以下の通りです。
【みずほ銀行の無料化が強く向いている人】
- 会社の規定で給与振込口座がみずほ銀行に指定されているビジネスパーソン
- 住宅ローンや教育ローンなど、対面でのメガバンク取引実績を維持しておきたい人
- 毎月の固定費やサブスク決済にクレジットカード・デビットカードを登録することに抵抗がない人
- 通勤路や自宅周辺にファミリーマート(イーネット)やローソンが多い人
【慎重に検討・ネット銀行の併用を推奨する人】
- クレジットカードやデビットカードを一切作りたくない、使いたくない現金主義の人
- 他行宛ての振込を毎月5回以上、業務やプライベートで頻繁に行う人(無料枠3回では不足するため)
- 月末の判定条件や残高管理といったルールを把握・メンテナンスするのが億劫な人
みずほ銀行は、仕組みさえ整えてしまえばメガバンクならではの店舗安心感とネット銀行並みの手数料利便性を両立できます。しかし「条件の放置」は即座に無駄な手数料支出につながるため、最初の1回だけ設定をやり切る姿勢が不可欠です。
【みずほ銀行 手数料 無料にするには】に関するよくある質問(FAQ)
Q1:みずほマイレージクラブの入会や維持にお金はかかりますか?
A1:入会金・年会費ともに完全無料です。みずほダイレクト(インターネットバンキング)からオンライン上で数分で申し込みが完了し、郵送などの面倒な手続きも不要です。
Q2:他行宛振込手数料は何回まで無料になりますか?
A2:みずほマイレージクラブの優遇ステージ(Sステージ等)を満たした場合、みずほダイレクト経由での他行宛て振込が月最大3回まで無料となります。4回目以降は所定の手数料(150円〜320円)がかかります。
Q3:条件を満たした場合、コンビニATMならどこでも何回でも無料ですか?
A3:無制限ではありません。イーネットATMおよびローソン銀行ATMにおいて、月最大3回まで時間外手数料を含めて無料となります。また、回数カウントは毎月1日から末日までの累計となります。
Q4:クレジットカードを作りたくない場合、最速で無料化する方法は?
A4:年会費無料の「みずほJCBデビット」を利用するか、勤務先の「給与受取口座」に指定する方法が最も確実です。デビットカードであれば審査不要で高校生以上から発行でき、口座から即時引き落とされるため借金の心配もありません。
Q5:月1回のカード利用は、いつの取引までが当月の判定になりますか?
A5:クレジットカードやデビットカードの売上データ確定のタイミングに依存します。月末ギリギリに利用すると翌月利用扱いになる恐れがあるため、毎月15日前後までに定期的な少額決済やサブスク引き落としを済ませておくのが安全です。
まとめ:今後の動向と失敗しないための判断基準
銀行の手数料は、一度発生してしまえば手元に何も残らない純粋な「損失」です。低金利や物価上昇が続く現代において、年間数千円の手数料を放置することは、資産形成の観点からも明確なマイナス要因となります。
みずほ銀行は2026年の手数料体系見直しによって、以前よりもはるかに一般利用者に寄り添った「月1回カード利用」という極めて低い無料化基準を提示しています。まだみずほマイレージクラブへ登録していない方は、今すぐみずほダイレクトからステータスを確認し、少額のカード決済や給与連携を設定してみてください。わずか数分の設定が、今後の暮らしから「手数料ストレス」を恒久的に消し去る大きな一歩となります。 (出典: みずほ銀行 手数料 無料にするには(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
