激変する日本の薬局市場!再編加速と調剤報酬改定が迫る2026年の真相
街を歩けば視界に入るドラッグストアと調剤薬局の看板。コンビニエンスストアを遥かに凌ぐ約6万店超の調剤薬局がひしめく日本列島で、いま静かに、しかし凄まじい地殻変動が進行しています。かつて「処方箋さえ持ち込めば利益が出る」とされたビジネスモデルは完全に瓦解し、事業者の統廃合と淘汰の嵐が吹き荒れています。
背景にあるのは、相次ぐ調剤報酬改定の厳罰化、急速に進む医薬品DX、そして巨大ドラッグストア連合による swallow-up(呑み込み)です。国際的な市場調査機関であるIMARC Groupの最新データによると、日本の薬局小売市場規模は2025年に1,206億米ドルに到達し、2026年から2034年にかけてCAGR(年平均成長率)5.26%で拡大、2034年には1,913億米ドルへ達すると予測されています。市場全体は高齢化に伴う慢性疾患需要で拡大を続ける一方、水面下では中小薬局の倒産や身売りが過去最高ペースで激増しています。現場の取材証言と最新の公開データから、業界を激震させる構造転換の真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の薬局小売市場規模は2025年に1,206億米ドルを記録し、2034年には1,913億米ドルへ拡大を見込むが、利益構造は「薬価差益」から「対人業務・在宅医療」へ完全シフト。
- 要点2:ウエルシアHDとツルハHDの経営統合をはじめとするメガ再編により、売上高2〜3兆円規模の超巨大連合が誕生し、調剤併設型ドラッグストアが市場を席巻。
- 要点3:度重なる調剤報酬改定で従来の「門前薬局」は存亡の危機に直面。生き残りの鍵は電子処方箋やオンライン服薬指導などの医薬品DXと地域密着・在宅対応に二極化。
【2026年の激変】日本の薬局小売市場で一体何が起きているのか?再編加速の深層
株式会社マーケットリサーチセンターが公表した産業分析レポート「薬局小売の日本市場(2026年-2035年)」でも強調されている通り、日本の医薬品小売ビジネスは単なる物販業から「高度ヘルスケアプラットフォーム」への脱皮を余儀なくされています。これまで業界を潤してきた処方薬の利ざや(薬価差益)は、毎年のように行われる薬価改定によってほぼ消失しました。
厚生労働省が強力に推し進める「対物業務から対人業務へ」の構造転換は、調剤薬局の収益構造を根本から破壊しました。かつてのように病院の前に店舗を構え、発行された処方箋通りに薬を取り揃えて袋に詰めるだけの「ピッキング作業」に対しては、点数の引き下げが容赦なく続いています。その結果、処方箋1枚あたりの技術料収入は圧縮され、財務体力の乏しい中小薬局は赤字に転落。帝国データバンクの調査でも調剤薬局の倒産・休廃業件数は高止まりを続けており、業界関係者が「未曾有の冬の時代」と口を揃える理由がここにあります。
こうした構造的逆風を跳ね返すために激化したのが、調剤薬局再編動向と薬局M&Aの真相です。大手チェーン各社は、スケールメリットによる医薬品の仕入れ価格交渉力の強化と、管理部門のコスト削減を狙って買収攻勢を一気に加速させています。単独での生き残りを諦めた個人オーナー薬局が大手傘下に駆け込む事例が相次ぎ、業界の勢力図は数社の大手グループへと急激に集約されています。

ウエルシアツルハ統合理由と大手ドラッグストア売上ランキングの勢力図
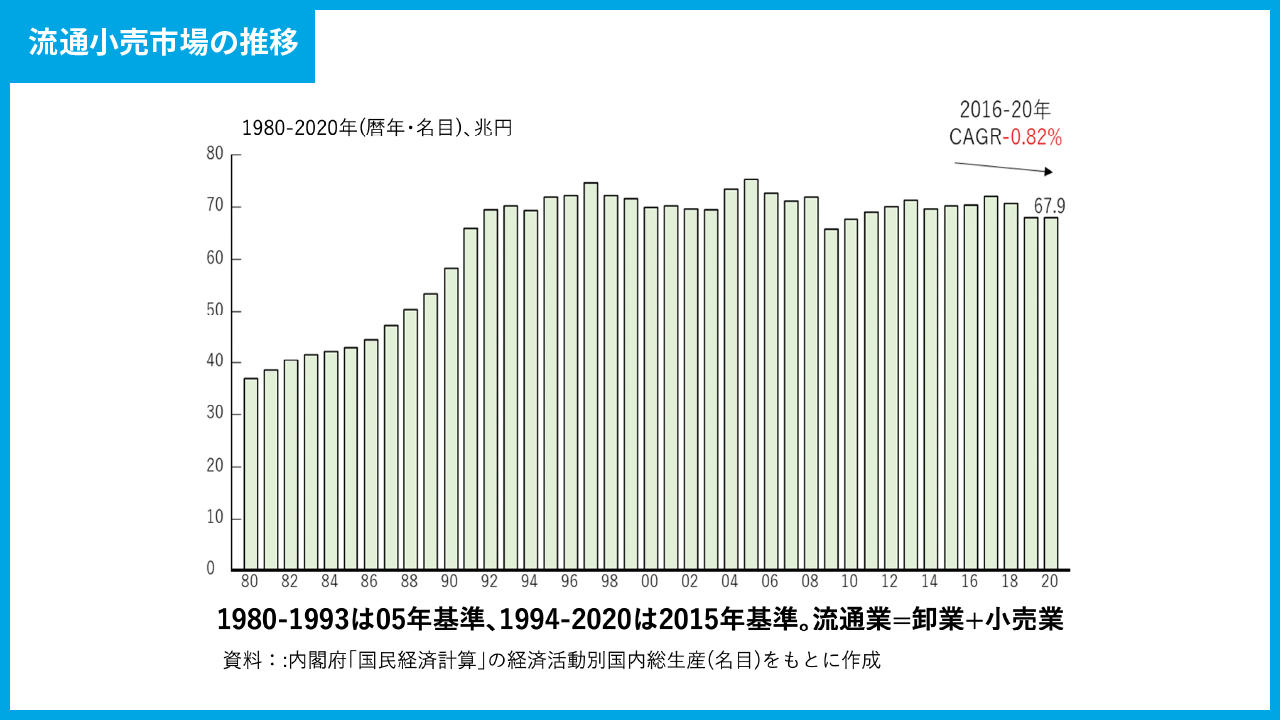
2020年代半ばから業界最大の関心事となってきたのが、イオン主導によるウエルシアホールディングスとツルハホールディングスの統合劇です。この巨大再編がなぜ強行されたのか、その理由は極めて明快です。国内のドラッグストア市場規模は約9兆円近くまで膨張したものの、出店余地の枯渇と人件費・建築コストの高騰により、従来の出店競争による自律成長モデルが限界を迎えたためです。
両社の統合によって売上高2兆円超、グループ店舗数5,000店規模の超巨艦が誕生し、それまで首位争いを繰り広げていたマツキヨココカラ&カンパニーを突き放す体制が整いました。この動きが業界に与えたインパクトは計り知れません。
ツルハとウエルシアが手を組んだ最大の動機は、食品や日用品の圧倒的購買力(バイイングパワー)を握るだけでなく、ウエルシアの強みである「24時間営業×調剤併設」モデルを全国網へと広げることにあります。ドラッグストア各社は、利益率の低い食品で客数を呼び込み、利益率の高いOTC医薬品や調剤で稼ぐビジネスモデルを確立してきました。両社の合流は、調剤併設率を劇的に引き上げ、調剤専業チェーンのパイを力技で奪い取る宣戦布告に他なりません。
現在の大手ドラッグストア売上ランキングを見渡すと、ウエルシア・ツルハ連合が独走態勢を築く一方、都市型インバウンドと美・健康に特化するマツキヨココカラ&カンパニー、ディスカウント食品強化で圧倒的な価格競争力を誇るコスモス薬品、そして在宅調剤に早期から注力してきたスギホールディングスが追随する「4強+地域強者」の寡占化が一層鮮明になっています。
調剤報酬改定の影響と処方箋受付回数の推移|経営を脅かす「構造的淘汰」
調剤専業の大手である日本調剤やアインホールディングスの業績比較を行うと、業界を揺るがす調剤報酬改定の影響が如実に浮かび上がります。
中央社会保険医療協議会(中医協)が一貫して推し進めてきたのは、「大手調剤チェーンに対する調剤基本料の引き下げ」と「敷地内薬局に対する評価の厳格化」です。かつて総合病院の目の前で圧倒的な処方箋枚数を集めて高収益を誇った「門前薬局」は、受付回数が多く集中率が高いほど基本料が大幅に減算される仕組みへと変更されました。財務省や厚労省の視線は、病院に依存して高い技術料を得るビジネスモデルに対して極めて厳しい姿勢を貫いています。
これに対し、アインHDは病院敷地内への出店を積極的に進める戦略を採る一方、日本調剤は敷地内薬局の展開に加え、かかりつけ機能の強化や高度薬学管理機能の取得に舵を切ってきました。しかし、門前薬局から敷地内薬局へのシフトも、公募入札における賃料高騰や調剤報酬の減算リスクに直面しており、決して万能の解決策ではありません。
さらに、全国の処方箋受付回数の推移を詳細に分析すると、総数自体は高齢化の進展で高水準を維持しているものの、店舗あたりの配分は激変しています。利便性に勝るドラッグストアの調剤窓口へ処方箋が流出しており、従来の調剤専業薬局は「処方箋の奪い合い」で劣勢に立たされています。地域の多職種連携や24時間対応、在宅医療への進出要件を満たせない薬局は、店舗維持すら不可能な水準まで収益力を削ぎ落とされています。
【データ徹底比較】大手調剤薬局・ドラッグストアの主要指標と市場構造
変革が進む市場の実像を把握するため、主要プレイヤーの立ち位置、最新の市場規模予測、そして構造的変化を裏付ける指標を以下の比較表に整理しました。
| 項目・指標 | 詳細・数値データ | 従来の業界相場・基準 | 編集部の見解・評価 |
|---|---|---|---|
| 日本の薬局小売市場規模予測 (IMARC Group調査) | 2025年:1,206億米ドル 2034年予測:1,913億米ドル (期間中CAGR:5.26%) | 国内医療費の抑制策により、低成長または横ばいと見られていた | 慢性疾患の増加と高齢化を背景に市場規模自体は拡大。ただし配分先が大手へ集中する「格差拡大」局面。 |
| ドラッグストア首位勢力 (ウエルシア×ツルハ) | 合算売上高:2兆円超規模 グループ総店舗数:約5,000店 | 売上高1兆円が業界トップ企業の壁とされていた | イオンの主導により調剤併設型ドラッグストアが事実上のインフラ化。中小薬局への包囲網が完成。 |
| 調剤専業の業績・戦略比較 (アインHD vs 日本調剤) | アイン:敷地内出店と積極M&A推進 日本調剤:かかりつけ・在宅・自社DXシステム外販 | 門前薬局での大量処方箋処理による高収益体質 | 専業大手の二強でも戦略に分かれ道。調剤基本料引き下げへの耐性は自社開発DXや地域加算獲得力に依存。 |
| オンライン服薬指導普及率 (医療現場の実態) | 処方箋全体に対する利用比率:約1〜3%台(都市部・特化型を除く) | 法改正当初は数年で二桁%に達すると喧伝された | 法制度やアプリの整備は進んだものの、配送リードタイムや高齢者の対面信仰が壁。慢性期再診でのみ定着。 |
| 薬局M&Aの平均売却要因 | オーナー薬剤師の高齢化(65歳以上)と後継者不在が約7割 | 以前は独立開業目的の高値バイアウトが主流 | 積極的エグジットではなく「事業承継難と減算ショック」による防衛的譲渡が急増している実態。 |
【現場検証】門前薬局の落日と医薬品DX最新ニュースのリアルな実態
都内の大学病院前に店舗を構えるベテラン管理薬剤師は、記者に疲弊した胸の内を吐露しました。「以前なら午前中だけで300枚以上の処方箋をさばき、待合室は満員でした。しかし敷地内薬局の開設と報酬改定の減算ダブルパンチで売上は4割減。その上、電子処方箋の導入機器やマイナ保険証対応のシステム改修費が重くのしかかり、独立採算での維持は限界です」。
国が強硬に推し進める医薬品DX最新ニュースの主役は、電子処方箋の本格普及とマイナ保険証の義務化、そしてAI自動監査ロボットの導入です。処方データのリアルタイム共有によって重複投薬や残薬が瞬時にあぶり出され、過剰処方は確実に抑制されています。医療費抑制の観点では確実な成果を挙げている一方、これは薬局側から見れば「処方日数の短縮や薬剤点数の減少による売上ダウン」を意味します。
鳴り物入りで制度化されたオンライン服薬指導普及率については、現場と政策の間に依然として深い溝が存在します。利用者の生の声として、SNSや知恵袋などでは「病院の待ち時間がなくなるのは最高」「感染症のときに家から出ずに済んで助かる」といった若い世代や子育て層からの絶賛の声が並びます。その反面、現場の薬剤師からは「高齢者患者は画面越しだと耳が遠くて説明が伝わらない」「薬の即日配送コストを誰が負担するのか曖昧」という現実的な課題が指摘されています。結果として、利便性を武器にした一部のオンライン特化型サービスに処方が吸い上げられる一方、街の一般薬局では活用が限定的という「DXの分断」が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|「街の薬局は全滅する」の嘘
ネット上の言説やビジネス系メディアでは、「ドラッグストアの巨大化によって、個人経営の小さな調剤薬局は数年以内に全滅する」といった極論が散見されます。しかし、この見方は現場の実態を半分しか捉えていません。
確かに、単に処方箋を受け取って薬を袋に詰めるだけの「機械的ピッキング薬局」は、調剤基本料の減算とDX投資負担に耐えきれず市場から退場させられます。しかし、淘汰の荒波の中で逆に圧倒的な利益率を叩き出し、大手チェーンが手を出せない領域で繁盛している地域薬局が存在します。その勝敗を分ける決定的な要素は「在宅医療への完全特化」と「地域包括ケアにおける対人ネットワーク」です。
ドラッグストアは広大な売り場と物販の集客力を持つ反面、薬剤師が店舗業務に縛られやすく、医師の往診に同行して個人宅や高齢者施設へ薬を届け、服薬管理や残薬整理まで泥臭く担う「在宅調剤」には機動的に対応しにくい構造的弱点を持っています。寝たきりの患者や看取り期のターミナルケアに24時間体制で深くコミットする地域密着薬局は、極めて高い「地域支援体制加算」や「在宅患者訪問薬剤管理指導料」を獲得し、盤石な財務基盤を築いています。「生き残る薬局」と「消える薬局」の差は、資本の大きさではなく、地域コミュニティにおける代替不可能性にあるのです。
【プロの結論】利用者が選ぶべき薬局・慎重になるべき薬局の判断基準
激変する市場の中で、私たち生活者は医療費や時間の浪費を防ぐためにどのような基準で薬局を選ぶべきなのでしょうか。現場の力学を知り尽くした編集部が導き出した、明確な判断基準を提示します。
【選ぶべき薬局の条件】
- 複数の医療機関の薬を1箇所でまとめて管理してくれる薬局:異なる病院から出された重複投薬や飲み合わせの危険を未然に防ぎ、アプリによる事前送信で待ち時間をゼロにできる体制が整っている。
- 在宅医療や夜間・休日の相談窓口を明示している薬局:「かかりつけ薬剤師」の専任契約が可能で、家族の介護や急変時にも電話対応や自宅訪問をしてくれる地域連携機能を持っている。
- 買い物利便性と調剤待ちの解消が両立しているドラッグストア併設薬局:日用品や食品の買い物ついでに処方薬を受け取れ、ポイント還元やキャッシュレス決済が最適化されている(軽症や慢性期再診時に最適)。
【慎重になるべき・避けるべき薬局の条件】
- 病院の目の前にあり、薬の説明が紙の読み上げだけで終わる薬局:典型的な対物業務依存の門前薬局であり、待ち時間が長い上に調剤技術料に見合う健康相談やフォローアップが期待できない。
- 電子処方箋やマイナ保険証の利用に消極的な薬局:最新のセキュリティ投資や医薬品DXに対応できておらず、過去の投薬履歴との自動照合など安全管理体制に遅れをとっているリスクがある。
- お薬手帳の提示を形式的に求めるだけで、過去の残薬確認をしない薬局:患者のライフスタイルや服薬コンプライアンスに関心が薄く、形式的な点数算定のみを目的としている可能性がある。
【日本の薬局小売市場】に関するよくある質問(FAQ)
Q1:ドラッグストアの調剤窓口と、病院前の調剤薬局では、薬の値段や窓口負担額は違いますか?
A1:処方薬自体の公定価格(薬価)は全国一律ですが、薬局が算定する「調剤基本料」や各種加算によって窓口負担額に数百円程度の差が生じる場合があります。一般的に、処方箋集中率が低く備蓄品目数が多いドラッグストアや、地域支援体制加算を取得している薬局では基本料の設定が異なりますが、お薬手帳を持参することや、アプリで事前に処方箋を送信して待ち時間を圧縮できる利便性を考慮すると、トータルの恩恵はドラッグストア併設型の方が高いケースが増えています。
Q2:オンライン服薬指導を使いたいのですが、薬はすぐに届きますか?送料はかかりますか?
A2:配送スピードと費用は利用するサービスや地域によって大きく異なります。都市部ではバイク便などを用いた当日配送(数時間以内)に対応する薬局も登場していますが、通常の宅配便を利用する場合は翌日以降の到着が基本です。また、配送料(500円〜1,000円程度)は保険適用外の自己負担となるため、風邪や急性胃腸炎など「今すぐ薬を飲みたい場合」は近隣の薬局窓口で受け取る方が確実です。
Q3:なぜ大手ドラッグストアの大型再編やM&Aが相次いでいるのですか?
A3:国内の店舗数が飽和状態に達し、新店オープンによる自然成長が困難になったことが最大の理由です。また、度重なる調剤報酬の引き下げと薬価改定により、調剤事業で利益を出すには巨大な仕入れ規模とシステム投資の集中が不可欠になりました。ウエルシアとツルハの統合のように、業界トップ同士が手を組むことで物流・管理コストを削り、巨大チェーンとして生き残るための防衛的再編が進んでいます。
まとめ:激動の2026年を乗り越える業界の未来と私たちの選択
日本の薬局小売市場は、かつての牧歌的な「医薬分業バブル」を完全に終え、資本力とDXを駆使するメガドラッグストア連合と、高度な専門性・在宅機能を極めた地域密着薬局による二極化の最終局面へと突入しました。中途半端な規模で処方箋を待つだけの旧態依然とした薬局が、淘汰の波を逃れる術はありません。
患者・消費者である私たちにとって重要なのは、看板の派手さや病院からの距離だけで薬局を無目的に選ばないことです。日々の生活リズムに合わせて便利なドラッグストアを日常使いしつつ、重い慢性疾患や家族の在宅介護が必要な局面では頼れるかかりつけ薬局を確保する。激変する業界構造を正しく理解し、自らの健康を守る「薬局リテラシー」を身につけることが、これからの時代に最も求められています。 (出典: 日本の薬局小売市場(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
