高校生のバイト代103万超えると親の手取り激減?2026年最新税制と落とし穴
高校生がアルバイトに励み、自分の力でお金を稼ぐ経験は貴重な成長の一歩です。しかし、秋口から冬にかけて家庭内で突如として浮上するのが「バイト代の壁」をめぐる深刻なトラブルです。汗水流して働いた子どもの努力が、思わぬ形で家庭全体の家計を圧迫してしまうケースが後を絶ちません。
折しも2026年の税制改革議論や年収の壁見直しが進むなか、「結局、高校生はいくらまで稼いでいいのか」「103万円を超えたら親の給料が減るというのは本当なのか」と頭を抱える保護者や高校生は急増しています。制度の構造を正しく理解していなければ、世帯全体で数万〜十数万円単位の損失を被るリスクを抱えています。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生本人の所得税だけでなく、「親の扶養控除」から外れることで親の手取りが5万〜15万円以上激減する逆転現象が実在する。
- 要点2:「勤労学生控除を使えば大丈夫」は危険な誤解であり、本人の税金が非課税になっても親の扶養控除は容赦なく消滅する。
- 要点3:2026年の税制改定動向を把握しつつ、12月までの給与総額を親子で共有・管理することが世帯損失を防ぐ唯一の防衛策である。
【疑問に直答】高校生が103万の壁を超えるとどうなる?親の扶養と世帯手取りの衝撃
高校生が年間アルバイト収入103万円のラインを超えた瞬間に起きる最大の問題は、子ども本人の税金負担ではありません。「親の税負担が跳ね上がり、世帯全体の手取りが激減する」という点にあります。
これまで高校生の子どもを扶養親族として申告していた保護者は、税法上の「扶養控除」の恩恵を受けています。しかし、子どもの給与収入が103万円(合計所得金額48万円)を1円でも超えると、親は扶養控除を適用できなくなります。その結果、親の課税所得がそのまま跳ね上がり、翌年の所得税および住民税が追徴・増税される仕組みです。
たとえば、課税所得が高い世帯ほど税率が高いため、親の年収が約600万〜800万円の家庭では、扶養から外れるだけで親の年間手取りが約7万〜10万円以上減少します。高校生が「頑張って105万円稼いだ」としても、本人が手にしたプラス2万円に対し、親の手取りが8万円減れば、世帯全体では差し引き6万円の赤字という不条理な事態に直面します。
【2026年最新】高校生アルバイト税金の全体像|所得税・住民税100万円の壁と制度改革
2026年における税制改革の議論では、いわゆる「103万円の壁」の引き上げや基礎控除の見直しが大きく報じられています。報道各社や関係省庁の資料が示すとおり、働き手不足の解消を掲げた税制改革によって、本人の所得税非課税枠の引き上げ(178万円への改定論議や123万円〜188万円を対象とする段階的控除の整備など)が進行しています。しかし、制度移行期だからこそ、自治体や区分によるルールの違いを精緻に見極める必要があります。
見落とされがちなのが、所得税より手前に立ちはだかる「住民税100万円の壁」です。多くの自治体において、給与収入が100万円(一部の大都市圏以外では93万〜96.5万円)を超えると、高校生本人に対して住民税の均等割および所得割が課税され始めます。「103万円までは完全無税」と思い込んでいると、翌年春に自治体から届く納税通知書に驚かされることになります。
さらに、親側の控除区分における年齢判定も極めて重要です。税法上の年齢は「その年の12月31日時点」で判定されます。高校生の大半が該当する16歳〜18歳は「一般扶養親族」として控除額が38万円(住民税33万円)ですが、早生まれではない高校3年生が12月31日時点で19歳を迎えている場合、大学生と同じ「特定扶養親族」の枠に入ります。特定扶養親族の控除額は63万円(住民税45万円)と非常に大きく、扶養から外れた際の親の増税ダメージは一段と跳ね上がります。
【徹底比較】年収別シミュレーション|バイト代が超えたら親の税金はいくら増えるのか?
高校生の年間アルバイト収入が段階的に増えた場合、高校生本人および保護者の手取りにどのような変化が生じるのか、客観的な試算データを以下の比較表にまとめました。
| 子どもの年間バイト収入 | 高校生本人の税金・社会保険 | 親の扶養控除と手取り影響 | 編集部の見解・世帯評価 |
|---|---|---|---|
| 〜100万円 | 所得税・住民税ともに0円 | 親の扶養控除を満額適用(影響なし) | 【完全安全圏】本人も親も税負担ゼロで最も摩擦が起きない領域。 |
| 101万〜103万円 | 住民税が数千円発生(所得税は0円) | 親の扶養控除を満額適用(影響なし) | 住民税の均等割がかかるが、世帯全体での損得は軽微。 |
| 104万〜120万円 | 本人の所得税・住民税が発生(勤労学生控除で所得税相殺可) | 親の扶養控除が完全消滅 親の手取りが約5万〜10万円減少 | 【最危険ゾーン】子どもの稼ぎ増を親の増税額が上回り、世帯手取りが逆転。 |
| 130万円超〜 | 所得税・住民税が本格課税 | 親の扶養控除なしに加え、社会保険の扶養外れリスク | 高校生は昼間学生除外がある一方、年間収入130万円基準を超えると親の健康保険から除外される恐れ。 |
※上記シミュレーションは親の課税年収を約500万〜700万円、一般扶養控除(控除額38万円)適用時を標準モデルとしています。特定扶養親族(19歳以上)に該当する場合は、親の税負担増はさらに約1.5倍に拡大します。

【実態検証】知恵袋やSNSで多発する悲鳴「105万円稼いで怒られた」現場のリアル
毎年12月から翌年2月にかけて、Yahoo!知恵袋やSNS上では、高校生アルバイトとその保護者による切実な投稿が相次ぎます。
「高校最後の思い出作りのために冬休みもシフトに入り、年収が105万円になった。そうしたら父親から『会社の年末調整で扶養から外された。お前のせいで税金が10万円近く増えた』と激怒された」「自分で稼いだお金なのに、親に差額を補填しろと迫られて家庭内が冷え切っている」といった悲痛な告白が毎年後を絶ちません。
大手飲食チェーンやコンビニの現場を取材すると、店長側の労務管理の甘さも浮き彫りになります。人手不足に苦しむ現場では、高校生に対して「テスト期間以外はフルで入ってほしい」「勤労学生控除があるから多少超えても大丈夫」と、親の扶養控除への影響を理解しないまま無理なシフトを組ませる事例が散見されます。高校生自身は「自分が働いた分だけ報われる」と信じているため、後から親に叱責された際の精神的ショックは極めて深いものとなります。
一般に知られていない盲点とネットの誤解|「勤労学生控除」という最大の罠
ネット検索で「高校生 バイト 税金」と調べた際、最も多くの人を誤導しているのが「勤労学生控除」の取り扱いです。ここには決定的な制度上のトラップが潜んでいます。
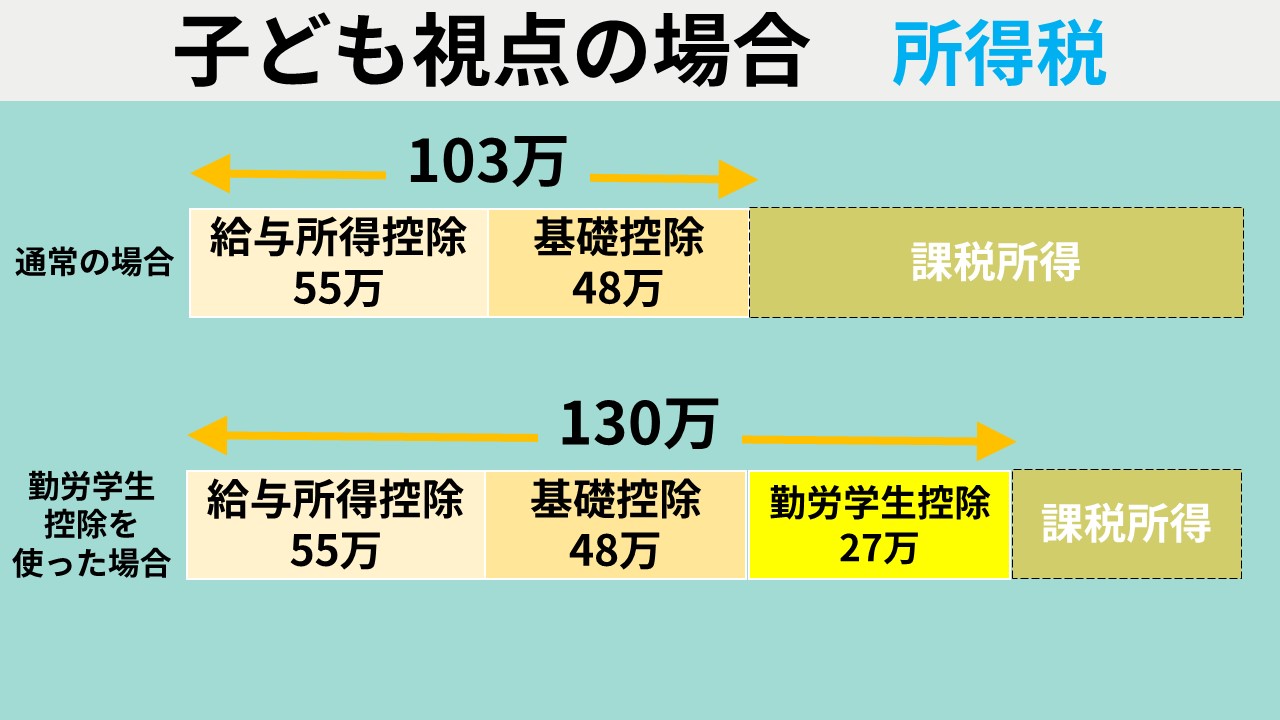
勤労学生控除とは、本人が高校や大学に通う学生であり、合計所得金額が一定以下である場合に、「高校生本人」の所得税非課税枠を27万円上乗せできる制度に過ぎません。これを利用すれば、本人の給与収入が130万円まで所得税がかからなくなるのは事実です。
しかし、「勤労学生控除を使っても、親の扶養控除の基準(給与収入103万円以下)は1ミリも緩和されない」という事実が抜け落ちているケースが非常に目立ちます。高校生本人が勤務先に申告書を出して本人の所得税をゼロに抑え込んでも、親側の会社で行われる年末調整では「扶養対象外」と判定され、親の税金は容赦なく引き上げられます。「自分が非課税だから親も安心」という論理は税法上まったく通用しません。
また、「社会保険の扶養」に関する認識不足も深刻です。高校生は基本的に「昼間学生」であるため、週20時間以上勤務してもアルバイト先での健康保険・厚生年金加入が免除される「学生除外」の規定があります。しかし、親が加入する健康保険組合の被扶養者要件(原則として年間収入130万円未満)を超過した場合、親の健康保険の扶養から外され、国民健康保険への独自加入を求められるリスクが存在します。

【年末調整・確定申告】高校生本人がとるべき具体的手続きと親への報告ステップ
もし年間のアルバイト代が103万円を超えてしまいそうな場合、あるいはすでに超えてしまった場合、放置することは最悪の選択肢です。企業間のマイナンバー連携や給与支払報告書を通じて、自治体や税務署から親の勤務先へ確実に「扶養是正の通知」が届くからです。トラブルを最小限にとどめるために、以下のステップを即座に実行してください。
- 年間給与明細の総ざらいと12月シフトの調整:
1月から12月までに「支給された(口座に振り込まれた)」総支給額(交通費非課税枠を除く)を全バイト先合算で計算します。103万円のラインまで残り数万円であるなら、12月のシフトを減らして103万円以下に着地させるのが最も賢明な防衛策です。 - 103万円を超過した場合は即座に親へ開示:
103万円を超えてしまったら、親が会社の年末調整書類を提出する前に正直に伝えなければなりません。親が「扶養控除等(異動)申告書」から子どもの扶養チェックを外して正しく申告すれば、後からの追徴課税や会社内での手続きの二度手間を防ぐことができます。 - 複数のバイト先を掛け持ちしている場合の確定申告:
掛け持ちバイトで年間収入が103万円を超えている場合、メイン以外の勤務先で引かれた源泉徴収税額を取り戻すため、高校生自身が翌年2月16日〜3月15日に税務署で確定申告を行う必要があります。正しく確定申告を行えば、払い過ぎていた所得税の還付を受けられます。
【プロの結論】家族社会学と心理的バウンダリーから見出すべき教訓
高校生のアルバイトをめぐるマネートラブルは、単なる税制の知識不足にとどまらず、親子間の「心理的バウンダリー(境界線)」の曖昧さから生じる家庭社会学的な課題でもあります。
子どもが経済的自立への第一歩を踏み出す際、親が「子どもの稼ぎは家族全体の収支に直結している」という現実を共有せず、直前になって頭ごなしに怒りをぶつけるのは、子どもの労働意欲や自尊心を著しく傷つけます。一方で、子ども自身も「自分が稼いだ金だから自分の自由」と主張するだけでは、扶養という社会保障システムに守られている現実を見落としています。
年収103万円問題は、親子で家計の仕組みと社会制度のリアルを対等に話し合う絶好の教育機会です。「いくらまでなら世帯全体で一番得をするのか」を事前にオープンに共有し、互いの領域を尊重した合意形成を図ることこそが、無用な家庭内摩擦を未然に防ぐ決定打となります。
【高校生 103万の壁】に関するよくある質問(FAQ)
Q1:高校生のバイト代は、交通費も含めて103万円を計算するのですか?
A1:原則として、通常の通勤交通費(月15万円までの非課税限度額内)は「103万円の壁」の計算に含める必要はありません。給与明細の「総支給額」から「非課税通勤費」を差し引いた、課税支給額の合計が103万円以下であれば扶養控除の対象となります。
Q2:12月分の給料が翌年1月に振り込まれる場合、今年の収入になりますか?
A2:税法上の給与収入は「実際に支払われた日(振込日)」が基準となります。たとえば「12月働いた分が翌年1月25日に支給される」場合、その給与は翌年の年収としてカウントされます。今年1月1日から12月31日までに口座へ着金した給与の合計で判定してください。
Q3:バイト先が2箇所ある場合、それぞれで103万円未満なら親の扶養から外れませんか?
A3:外れます。103万円の基準は勤務先ごとではなく、「すべてのアルバイト先から得た給与の年間合算額」で判定されます。各バイト先から自治体へ給与支払報告書が提出されるため、合算額が103万円を超えれば必ず税務当局に把握され、親の扶養から外れることになります。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、年収の壁をめぐる税制改革はさらに具体化していきますが、本人の所得税非課税枠が引き上げられたとしても、親の扶養控除制度との連動や住民税の課税ラインについては自治体や国の制度設計を注視し続ける必要があります。
高校生がアルバイトをするにあたり、判断基準は明確です。「年間100万円〜103万円以内に確実に抑えて働く」か、あるいは親の増税分や本人の税金を補って余りあるほど「160万〜180万円以上ガッツリ稼ぐ」かの二者択一です。最も避けるべきなのは、制度を知らないまま105万〜120万円程度の中途半端なラインで着地し、世帯手取りを大幅に減らしてしまうことです。1年間のシフト計画を早めに立て、賢明な働き方を選択してください。 (出典: 高校生 103万の壁(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
