モビットのコンビニ借入やり方完全ガイド!カードなし即日出金の全手順
急な出費に見舞われた際、街中のコンビニから一刻も早く現金を手にしたいという需要は根強いものがあります。SMBCモビットでは、物理的なローンカードを発行していなくても、スマートフォンひとつで提携コンビニATMから即座に出金できる環境が整っています。しかし、どのコンビニでもカードなしで下ろせるわけではなく、利用する端末や手順によって思わぬ手数料が発生する点には注意が必要です。
本稿では、2026年現在の最新運用体制を踏まえ、セブン-イレブンやローソンをはじめとする主要コンビニでの具体的な借入ステップを徹底解剖します。現場での操作ミスを防ぎ、無駄なコストを支払わずに急場をしのぐための実践的な知恵をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン銀行・ローソン銀行ATMならモビット公式アプリの「スマホATM取引」を使い、カード不要で原則24時間いつでも即日出金が可能。
- 要点2:ファミリーマート(イーネット等)はスマホATM取引に非対応であり、物理カードが必須となるため店舗の使い分けが不可欠。
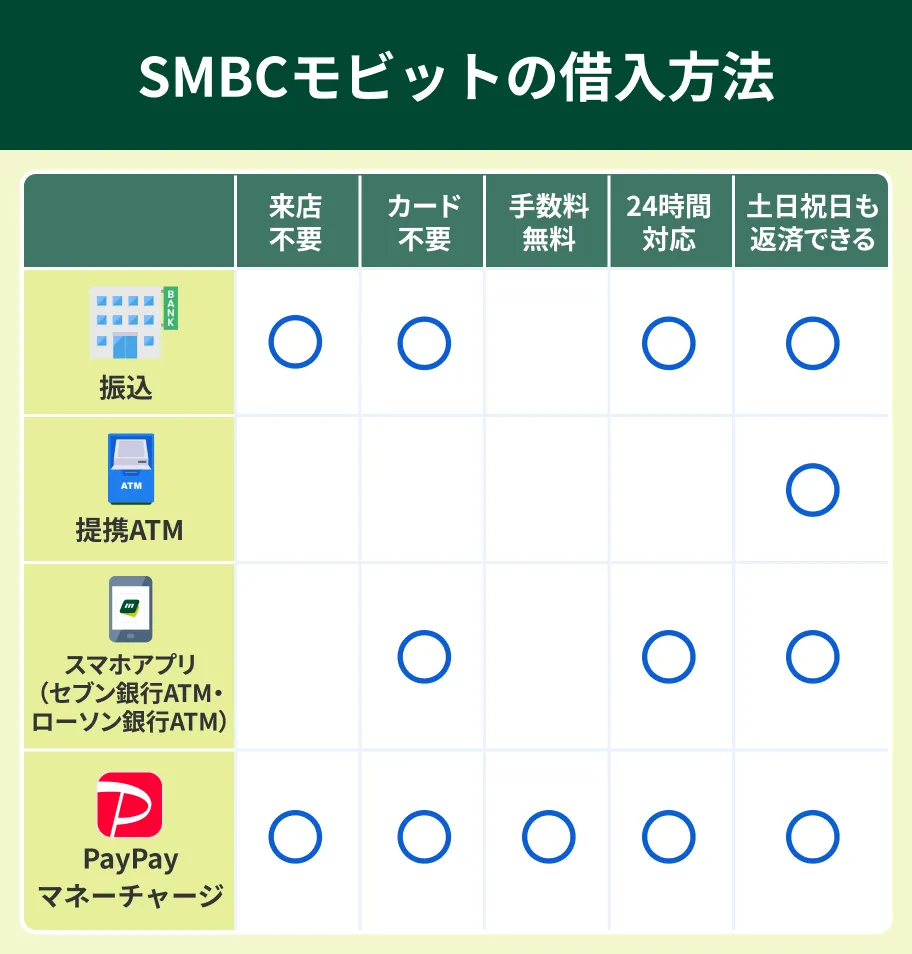
- 要点3:提携コンビニATMの利用には毎回110円〜220円の手数料が発生するため、コストを抑えるなら公式アプリからの「振込キャッシング」との併用が鉄則。
【2026年最新】カード不要で即日出金!SMBCモビットスマホATM取引手順の全貌
SMBCモビットを契約した直後、手元にプラスチックカードが届いていなくても、スマートフォンがあれば最寄りのコンビニATMから現金を手にできます。この仕組みを支えているのが、公式アプリと提携ATMが連動する「スマホATM取引」です。SMBCモビット公式WEB完結借入を利用して申し込んだ場合、郵送物なし・カードレスで契約が完了するため、このスマホATM取引が物理的な現金引き出しの基本ルートとなります。
ただし、日本国内のすべてのコンビニATMがスマホATM取引に対応しているわけではありません。2026年現在、カードなしでアプリ出金に対応しているのはセブン銀行ATMとローソン銀行ATMの2陣営に限定されています。ファミリーマートやデイリーヤマザキなどに設置されているATMでは、カードレスでの出金ができないケースがあるため、足を運ぶ店舗を事前に見極める必要があります。
画面の前で迷わない!コンビニ各社の具体的な借入操作ステップ
コンビニのATM前で慌てないために、端末別の具体的な操作手順を頭に入れておきましょう。画面遷移は非常にシンプルですが、スマートフォン側のアプリ操作とATM画面の操作を交互に行う独特の流れがあります。
セブン銀行ATMカードなし借入方法の手順
全国のセブン-イレブン等に設置されているセブン銀行ATM(第4世代新型ATMを含む)での操作は以下の通りです。
まず、SMBCモビットの公式スマホアプリにログインし、画面下のメニューから「スマホATM取引」を選択して「出金」をタップします。すると、アプリ上でカメラが起動し、QRコード読み取り画面へと移行します。並行して、セブン銀行ATMの画面トップに表示されている「スマートフォンでの取引」ボタンを押します。
ATMのモニターに大きなQRコードが表示されたら、スマホのモビットアプリQRコード読取方法に従い、画面内の枠線に収まるようカメラをかざします。読み取りが成功すると、スマホ側に4桁の「企業番号(SMBCモビットの場合は8535)」が表示されます。この番号をATMの画面に入力し、続けてモビットの暗証番号を入力すれば、希望の借入金額を指定して現金を受け取ることができます。
ローソン銀行ATM即日出金やり方の手順
全国のローソンに設置されているローソン銀行ATMでも、基本的な流れはセブン銀行と同一です。ATM画面の初期メニューから「スマホ取引」を選択するとQRコードが表示されます。モビットアプリで「スマホATM取引」→「出金」を選んでQRコードをスキャンし、スマホに表示された企業番号と暗証番号をATMテンキーで入力することで、即時出金が完了します。ローソン銀行ATMは新型への更新が進んでおり、読み取り精度や画面のレスポンスが向上しているため、初めての方でも数十秒で出金まで到達できます。
ファミリーマートイーネットATM借入の注意点
注意すべきは、ファミリーマートの店舗に多く設置されている「E-net(イーネット)」や「ゆうちょ銀行ATM」です。これらの端末は、モビットのスマホATM取引(QRコード読み取り出金)に対応していません。ファミリーマートイーネットATM借入を行うには、あらかじめ発行しておいた「モビットカード(物理カード)」をカード挿入口に直接差し込む必要があります。カードレス契約を選択しているユーザーが手ぶらでファミリーマートに駆け込んでも、現金を引き出すことはできないため注意してください。
【データ徹底比較】2026年最新モビット提携コンビニATM詳細まとめ
各コンビニATMによって、対応する取引形態、借入限度額、稼働時間帯、そしてコスト構造が異なります。無用なトラブルや出費を避けるために、各社のスペックを一覧表に整理しました。
| 提携ATM種類 | スマホATM(カードなし) | 利用手数料(税込) | 借入限度額と営業時間 |
|---|---|---|---|
| セブン銀行ATM (セブン-イレブン等) | 完全対応 (アプリ必須) | 1万円以下:110円 1万円超:220円 | 原則24時間利用可能 (1回あたり最大10万円単位等の制限あり) |
| ローソン銀行ATM (ローソン店舗等) | 完全対応 (アプリ必須) | 1万円以下:110円 1万円超:220円 | 原則24時間利用可能 (月曜深夜などの定期メンテを除く) |
| イーネットATM (ファミリーマート等) | 非対応 (物理カード必須) | 1万円以下:110円 1万円超:220円 | 最大24時間稼働 (店舗の営業時間に準ずる) |
| 三井住友銀行ATM (※参考:銀行端末) | 非対応 (物理カード必須) | 終日無料(0円) | 平日はもちろん土日も稼働 (設置店舗の営業時間に準ずる) |
表から明らかなように、モビットコンビニ借入限度額と営業時間は利便性が極めて高いものの、最大のネックとなるのが「ATM利用手数料」です。消費者金融系カードローンの中でも、SMBCモビットは三井住友銀行ATMを利用する場合を除き、提携コンビニATMでは借入・返済の双方向で必ず手数料が発生します。1回あたり110円あるいは220円という金額は小さく見えますが、月に何度も引き出しを繰り返すと年間数千円規模の無駄な支出へと膨らみます。これがモビット提携ATM利用手数料の真相です。

突然のトラブル!モビットコンビニ借入できない理由と対処法
「ATMの画面でエラーが出てお金が出てこない」「QRコードを読み取っても先に進まない」といったトラブルは、深夜や焦っているタイミングほど発生しやすいものです。モビットコンビニ借入できない理由と対処法を体系的に整理しました。
まず疑うべきは「利用限度額の超過」です。契約極度額に余裕があると思っていても、直近の利息加算や他の利用残高によって、利用可能枠が1万円未満になっていると出金できません。アプリのトップ画面で「現在の利用可能額」をリアルタイムで再確認してください。
次に多いのが「入力情報の誤り」です。アプリに表示された4桁の企業番号ではなく、誤って自分のログインIDを入力してしまったり、暗証番号を連続で間違えてロックがかかったりするケースです。暗証番号を複数回間違えるとセキュリティ保護のため取引が自動停止され、公式コールセンターへの問い合わせが必要になります。
さらに盲点となりやすいのが「定期メンテナンス時間」です。SMBCモビットのシステムは、毎週月曜日の0:00〜7:00にかけて定期メンテナンスを実施しており、この時間帯はアプリの操作やスマホATM取引が全面的にストップします。また、セブン銀行やローソン銀行側でも深夜帯に日次データ処理による数分〜数十分の休止時間帯が存在します。深夜に出金する場合は、メンテナンス情報が出ていないか事前の確認が欠かせません。
最後に、スマートフォンの「通信環境とカメラ権限」です。地下店舗や電波状況の悪いコンビニでは、アプリがサーバーと正常に通信できずエラーを吐くことがあります。また、OSアップデート直後などでアプリのカメラアクセス権限がオフになっていると、QRコード読み取り画面そのものが起動しません。スマホの設定画面からアプリの権限付与を確認しましょう。
【実態検証】モビットコンビニ借入の評判とネットの反応から見えた真実
SNSやネット掲示板、Q&Aサイト等に寄せられた実際の利用者の声を精査すると、コンビニ借入の圧倒的な手軽さに救われたという評価がある一方で、金銭管理における深刻な落とし穴に直面した体験談も散見されます。
「財布を忘れて出先で立ち往生したとき、セブン-イレブンに駆け込んで5分で3万円下ろせて命拾いした」というポジティブな声は数多く見られます。審査完了から契約、アプリ設定までをスマートフォン上で完結できるSMBCモビットのスピード感は、緊急時のセーフティネットとして高く評価されています。
その一方で、ネット上には以下のような警戒の声も根強く存在します。
「コンビニで気軽に下ろせるせいで、自分の銀行口座から預金を引き出しているような錯覚に陥り、借金という感覚が麻痺してしまった」
「返済も借入もコンビニでやっていたら、毎回220円引かれていて、1年で手数料だけで数千円溶かしていたことに後から気づいて青ざめた」
特に重要なのが、モビットコンビニ返済やり方と手数料比較の視点です。コンビニATMから返済する場合も、借入時と同様に110円〜220円の手数料が差し引かれます。例えば毎月4,000円ずつコツコツ返済している場合、220円の手数料が引かれると、返済額の5.5%が単なる利用手数料として消滅している計算になります。出金時の即時性はコンビニに頼るとしても、返済に関しては「口座振替(自動引き落とし)」や「インターネット返済」を活用して手数料を0円に抑えるのが賢明な防衛策です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
コンビニ借入という極めてアクセス性の高い金融サービスは、利用者のマネーリテラシーによって薬にも毒にもなります。行動経済学において指摘される「支払いの痛みの希薄化(Pain of Payingの低下)」が最も起きやすいのが、このスマホATM取引です。
【利用をおすすめできる人】
・数日以内の立て替えが必要で、次の給与日や確実な入金日に即座に一括返済できる計画がある人
・急な冠婚葬祭や出張先でのトラブルなど、どうしても今すぐ現金の現物が必要な局面にある人
・手数料を「緊急時の必要コスト」と割り切り、少額の頻繁な引き出しを厳しく自己規制できる人
【利用を慎重に控えるべき人】
・「とりあえず手持ちが心細いから」と、1万円単位で頻繁にコンビニATMから引き出してしまう傾向がある人
・自身の借入残高や適用金利を正確に把握しておらず、ATMの手数料明細を気にしたことがない人
・返済もコンビニATMで行う予定で、口座引き落としの手続きを面倒だと放置している人
借入に対する心理的バウンダリー(境界線)が崩れると、コンビニエンスストアという日常的な空間が、負債を無意識に積み増す導線へと変貌してしまいます。「現金を下ろすのは一度きり」「返済は手数料無料のオンラインで即座に行う」という明確なルールを自らに課すことが、破綻を防ぐ絶対条件です。
【モビット 借入 コンビニ やり方】に関するよくある質問(FAQ)
Q1:コンビニで借入するとき、周囲の客や店員にモビットの利用がバレる心配はありませんか?
A1:外見からモビットの利用が露見する可能性は極めて低いです。セブン銀行やローソン銀行のATM画面には大々的に企業ロゴが表示されるわけではなく、一般的なスマートフォン取引画面と同様のデザインで進行します。また、操作時間も1分程度で終わるため、周囲から見れば一般的な銀行のスマホ引き出しを行っているようにしか見えません。
Q2:セブン-イレブンでモビットアプリを使って出金する際、小銭(1,000円未満の端数)は引き出せますか?
A2:引き出せません。コンビニ提携ATM(セブン銀行、ローソン銀行、イーネット等)での出金は、すべて「千円単位(または1万円単位)」の紙幣のみとなります。端数の精算を行いたい場合は、銀行振込(振込キャッシング)を利用して自身の銀行口座に1円単位で入金させる必要があります。
Q3:モビットの物理カードを持っている場合、コンビニでの使い方は銀行のキャッシュカードと同じですか?
A3:全く同じです。物理カードをお持ちであれば、セブン銀行、ローソン銀行、ファミリーマートのイーネットATMのカード挿入口にカードを入れ、画面で「お借入」を選択して暗証番号と金額を入力するだけで出金できます。アプリを立ち上げる手間がない分、操作手順はさらにシンプルです。
まとめ:スマートなコンビニ借入と失敗しないためのマネーリテラシー
SMBCモビットのコンビニ借入は、セブン銀行やローソン銀行のスマホATM取引を活用することで、カードレスかつスピーディーに現金を調達できる極めて優れた仕組みです。急を要する場面において、この機動力が大きな助けとなることは間違いありません。
しかしながら、利便性の裏側には提携ATM手数料の負担や、引き出しやすさによる借りすぎのリスクが潜んでいます。コンビニからの出金は真に必要な緊急時のみにとどめ、普段の利用では手数料無料の振込融資を活用する、あるいは返済ルートを口座振替に一本化するなど、賢明な使い分けを心がけてください。テクノロジーを賢くコントロールし、健全な家計管理を維持していきましょう。 (出典: モビット 借入 コンビニ やり方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
