モビットの手数料で損しない!完全無料化の裏ワザと2026年最新返済法
急な出費や一時的な資金ショートの心強い味方となるSMBCモビット。しかし、カードローンを利用する中で、多くの人が無意識のうちに見落としている重大なコストが存在します。それが、借入や返済のたびに発生する各種の取引手数料です。
「たかが数百円」と軽視して提携ATMを使い続けていると、年間で利息の数ヶ月分に匹敵する金額が手元から消えていきます。金利(実質年率)の低さにはシビアに目を光らせる一方で、日常の利用手数料に無頓着なまま損を重ねてしまうケースは後を絶ちません。2026年現在の最新仕様に基づき、モビットの手数料を1円も払わずに利用し倒すための実践的なノウハウと、構造的なコスト削減の知恵を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATMの利用には毎回110円〜220円の手数料が発生し、知らぬ間に大きな年間損失を生む
- 要点2:三井住友銀行(SMBC)ATMなら何度使っても手数料0円、ネット返済や口座振替も完全無料
- 要点3:少額手数料の軽視は借入長期化を招く心理的罠であり、完済を早めるには「手数料ゼロの仕組み化」が不可欠
【提携ATMの落とし穴】モビット利用者が知らずに損をする手数料の正体
「手軽だから」という理由だけで、最寄りのコンビニに駆け込みカードを挿入していませんか。まさにそれこそが、モビットの提携ATM利用手数料が引き起こす最大の落とし穴です。
モビット借入手数料いくらなのか、正確に把握している利用者は驚くほど少数派にとどまります。公式発表資料および取引規約によると、セブン銀行ATMやローソン銀行ATM、イーネット(ファミリーマート等)をはじめとする提携ATMを利用した場合、取引金額が1万円以下のときは110円(税込)、1万円を超える取引では220円(税込)の手数料が1回ごとに発生します。
この手数料は、借入時だけでなく返済時にも全く同じ基準で発生する点が極めて厄介です。たとえば、月に1回2万円をコンビニATMから追加借入し、給料日に2万円をコンビニATMから返済した場合、それだけで毎月440円の手数料が差し引かれます。年間で換算すると5,280円。10万円を年利18.0%で30日間借りたときの利息が約1,479円であることを考えると、ATM手数料だけで実に利息3.5ヶ月分以上を無駄にドブに捨てている計算になります。
スマートフォンアプリを使って画面上のQRコードを読み取る「スマホATM取引」であっても、提携ATMを利用する以上、この手数料は免除されません。利便性と引き換えに、利用者は確実に目に見えない固定コストを支払わされているのです。

【徹底比較】借入・返済方法ごとの手数料一覧とコスト検証
SMBCモビットには複数の借入・返済チャネルが用意されています。日常的にどのルートを選択するかによって、年間のトータルコストには決定的な格差が生まれます。主要な取引方法における手数料構造を可視化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行(SMBC)ATM | 終日 0円(完全無料) ※借入・返済ともに対象 | 自社グループATMは無料が標準的 | 物理カードを使うなら最強の選択肢。日常導線上にあれば最優先すべき。 |
| インターネット返済(Pay-easy) | 手数料 0円(完全無料) 24時間即時反映 | 大手ネットバンキング対応で無料主流 | 場所を選ばず端数も支払える。随時返済・繰り上げ返済に最も適した手法。 |
| 口座振替(自動引き落とし) | 手数料 0円(完全無料) 指定日(毎月5/15/25/末日)引落 | 大手消費者金融では無料が基本 | 約定返済の基本に据えるべきベースライン。入金忘れによる遅延損害金も防止可能。 |
| 提携コンビニATM(借入・返済) | 1万円以下:110円 1万円超:220円 | 提携外コンビニATMは110円〜220円が業界標準 | 緊急時以外は原則回避推奨。日常利用は年間数千円規模の純損失につながる。 |
| 銀行振込(金融機関窓口・ネット送金) | 利用銀行所定の振込手数料 (110円〜440円程度) | 他行宛振込手数料は利用者負担が通例 | 他行無料振込枠がない限り非推奨。インターネット返済を使えば回避可能。 |
表を見れば明らかなように、SMBCモビットATM手数料はチャネルの選び方ひとつで「ゼロ」に抑え込めます。コストがかかる方法を漫然と使い続けるか、無料のルートに集約するか。このわずかな意識の差が、数年後の返済総額に明確な差となって現れます。
【実態検証】利用者の生の声と現場目線で見えたリアルな負担額
カードローン利用者の声が集まる掲示板やSNS、家計再生の現場を取材すると、コンビニATMの手数料に対して強い後悔を抱く利用者の生々しい証言が浮かび上がってきます。
「給料日直後にセブン銀行で返済し、月末のピンチにローソンでまた借りる。1回220円だからたいしたことないと思っていたが、年間明細を精査したら手数料だけで6,000円近く払っていた。利息を減らすために無理して返済しているのに、自ら余計な金を払っていた現実に愕然とした」(都内在住・30代会社員の手記より)
「借入残高が減らないと悩む人の家計簿を検証すると、共通して提携ATM手数料の履歴が毎月びっしりと並んでいる」と指摘するのは、数多くの多重債務相談を受けてきたファイナンシャルプランナーです。
コンビニATMの利便性は、心理的な抵抗感を奪うように設計されています。明るい店内、数秒で現金を手にできる手軽さが、「今まさに220円のペナルティを払っている」という痛覚を麻痺させてしまうのです。現場データが物語るのは、情報強者ほどキャッシュレスや口座振替を駆使して手数料を0円に抑え、資金繰りに苦しむ層ほど割高なATM手数料を払い続けているという残酷な二極化の現実です。
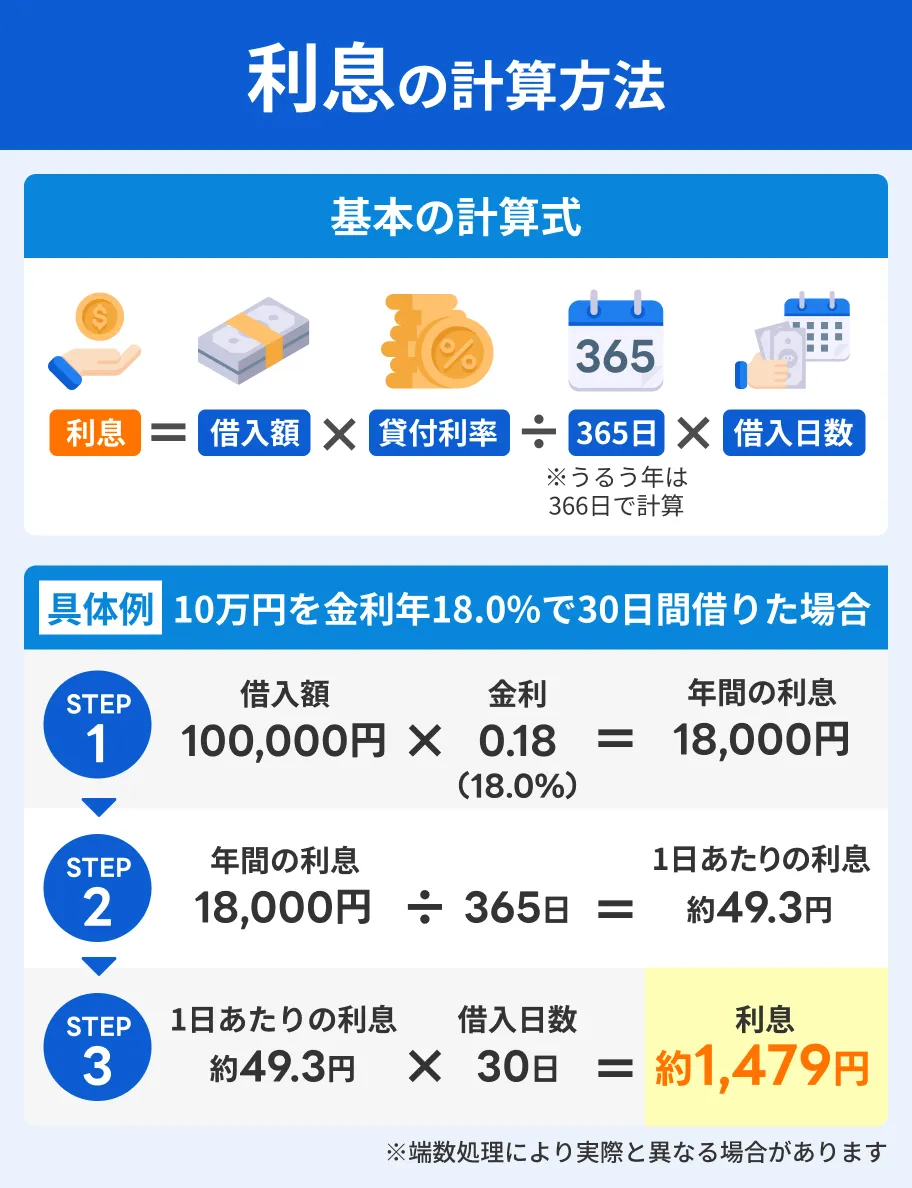
手数料を完全無料に抑える裏ワザ|2026年最新モビット返済方法まとめ
無駄なコストを徹底的に排除し、モビット返済手数料無料化を達成するための具体的なロードマップを整理しました。これらを日常のルーティンに組み込むだけで、無駄な出費は完全にストップできます。
1. 三井住友銀行ATMを拠点にする(カード派の鉄則)
実店舗や駅構内に設置されている三井住友銀行ATM利用手数料は完全無料です。SMBCグループのインフラを活用できる点がモビットの最大の強みであり、借入時も返済時も、平日昼間はもちろん土日・深夜の稼働時間帯であっても手数料は一切かかりません。外出先で現金を引き出す、あるいは現金で返済する場合は、コンビニではなくSMBCの看板を探す習慣を徹底してください。
2. 会員専用サービス「Myモビ」からのインターネット返済
2026年のスマートな返済スタイルとして最も推奨されるのが、モビットインターネット返済です。スマホアプリやPCから「Myモビ」にログインし、Pay-easy(ペイジー)を通じて普段使っている銀行口座から直接入金します。この方法なら振込手数料が完全無料なだけでなく、1円単位での返済が可能です。メンテナンス時間を除き24時間ほぼリアルタイムで残高に反映されるため、利息の日割り計算を最小限に抑える上でも絶大な効果を発揮します。
3. モビット口座振替手数料0円を活用した自動化
毎月の約定返済日(5日・15日・25日・末日から選択)に指定口座から引き落とす口座振替も、手数料は完全に無料です。口座振替を設定しておけば、コンビニATMに出向く手間が省けるだけでなく、「うっかり返済日を忘れて遅延損害金が発生する」という最悪の金銭的リスクを確実に遮断できます。
「毎月のベース返済は手数料無料の口座振替で行い、賞与や臨時収入が出たときはMyモビからインターネット返済で端数までまとめて繰り上げ返済する」。この2段構えこそが、2026年時点で最も手数料効率の高い返済モデルです。
一般に知られていない盲点とネットの誤解を暴く
モビットの手数料にまつわる情報の中には、ネット上で誤解されたまま拡散されている事例が少なくありません。痛い出費を防ぐために、真実を正しく把握しておく必要があります。
誤解1:三井住友銀行の看板があれば、どの提携機でも無料になる?
三井住友銀行の店舗内にあるATMは無料ですが、三菱UFJ銀行との店舗外共同利用ATMなどで利用する場合、モビットカードの取り扱い条件が異なるケースがあります。また、コンビニ店内に設置されているマルチメディア端末や提携機はあくまでコンビニ提携ATMの扱いとなり、画面上に三井住友銀行の提携表記があっても所定の手数料(110円/220円)が徴収されます。「店舗を構える三井住友銀行の敷地内ATMのみが完全無料」と厳密に認識してください。
誤解2:完済時の端数(千円未満)はコンビニATMで清算できる?
セブン銀行ATMモビット手数料やローソン銀行ATMモビット手数料を払って完済しようとしても、大半のコンビニATMは硬貨の取り扱いに対応していません。千円単位でしか入金できないため、たとえば借入残高が「1万2,345円」のとき、1万3,000円を入金しておつりを後日精算する手間が発生します。おつりの振込手続きに時間がかかるだけでなく、無駄な端数のやり取りが生じます。端数を含む一括返済は、1円単位でダイレクトに引き落とせる「インターネット返済」一択です。
誤解3:アプリ完結の「スマホATM」なら手数料はタダ?
カードレスで便利なスマホATM取引ですが、発生するコストはプラスチックカード利用時とミリ単位も変わりません。セブン銀行やローソン銀行の端末を介する以上、1回につき110円または220円が確実に引き落とされます。「ハイテクな最新アプリだから無料」という思い込みは即座に捨てるべきです。

【行動心理学から紐解く】モビット手数料節約の理由と向いている人の条件
なぜ私たちは、わずか数百円の手数料にこれほど固執すべきなのでしょうか。その理由は、単なる節約の枠を超え、個人の返済意志やメンタル管理に直結しているからです。
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。数万円の借入金や数十万円の買い物を前にすると、人間の脳は金銭感覚の感度を鈍らせ、220円の手数料を「無視してもよい誤差」として雑に処理してしまいます。しかし、この小さな痛覚の麻痺こそが、借入残高への無関心を生み、返済期間の長期化を招く心理的トリガーとなります。
「小さな手数料すら絶対に払わない」という強い境界線を引く行為は、自分自身の支出に対するコントロール感を取り戻す訓練そのものです。無駄な摩擦コストをゼロに抑える規律が身についた人から順に、早期完済のゴールへと到達していきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手数料体系を客観的に精査した結果、SMBCモビットを賢く使いこなせる人と、別の選択肢を模索すべき人のプロファイルは以下のように二分されます。
【モビットの利用が向いている人】
・生活圏や通勤ルートに三井住友銀行の店舗・ATMが存在する人
・ネットバンキングの操作に慣れており、Myモビからのインターネット返済を日常的に使える人
・口座振替による自動返済をメインに据え、計画的な繰り上げ返済を実行できる人
【利用に慎重になるべき人】
・三井住友銀行が近くになく、現金の借入・返済を近所のコンビニATMに100%依存しようとしている人
・ネット手続きが苦手で、紙の明細やATMでの現金処理しか受け付けない人
・「数百円くらい大したことない」と少額コストの流出を看過してしまう人
【モビット 手数料】に関するよくある質問(FAQ)
Q1:三井住友銀行のATMなら、土日や深夜でも本当に手数料無料ですか?
A1:はい、完全無料です。曜日や時間帯による追加の手数料加算は一切ありません。ただし、ATM自体の稼働時間(毎週日曜21:00〜翌月曜7:00の定期メンテナンス等)には取引自体が停止するため、利用可能時間帯には留意してください。
Q2:提携ATM利用時の手数料は、その場ですぐに現金の支払いを求められますか?
A2:窓口での支払いのように現金小銭を投入する必要はありません。借入時は「借入元金から手数料が自動的に差し引かれる」か「次回返済時に合算して請求される」仕組みになっており、返済時は「入金した金額からまず手数料分が充当され、残りが元金・利息の返済に充てられる」形をとります。手元から現金が消えないため痛みを認識しにくいですが、確実に負債側でコストが精算されています。
Q3:銀行振込で返済したい場合、手数料を無料にする方法はありますか?
A3:モビットの指定口座へ直接振り込む場合、原則として振込元の金融機関所定の手数料がかかります。これを無料にするには、楽天銀行や住信SBIネット銀行など「他行宛振込手数料の無料枠」が備わっているネット銀行から振り込むか、あるいは公式の「インターネット返済(Pay-easy)」を利用してください。
まとめ:仕組み化で無駄なコストを断ち切り賢く完済へ
SMBCモビットにおける各種手数料の構造は極めてシンプルです。「提携コンビニATMを使えば毎回課金され、三井住友銀行ATMやインターネット返済を使えば1円もかからない」。これ以上の例外はありません。
知らず知らずのうちに積み重なる手数料は、あなたの貴重な可処分所得を削り取り、完済までの道のりを確実に遠ざけます。損を回避するために必要なのは、我慢や根性ではなく「最初から手数料が0円になる返済ルートを仕組み化すること」です。
今日から提携ATMでの無計画な引き出し・入金をストップし、三井住友銀行ATMやスマホ完結のインターネット返済、そして口座振替へとシフトしてください。無駄なコストを徹底的に遮断することこそが、カードローンを安全かつ最短で卒業するための最も確実な近道です。 (出典: モビット 手数料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
