モビットで手数料無料にする裏ワザとATMの罠|損しない借入返済術
カードローンを利用する際、多くの人が借入金利や毎月の返済額に神経を尖らせます。しかし、現場の取材や家計相談のデータから浮き彫りになるのは、金利以上に利用者の資金を静かに侵食している「取引手数料」の存在です。消費者金融大手のSMBCモビット(三井住友カード モビット)は、優れた即日融資スピードや利便性で高い支持を集める一方で、日常的な借入や返済のルート選定を誤ると、利用のたびに数百円単位の手数料が確実に差し引かれます。
コンビニATMの画面に表示される「利用手数料:220円」という小さな数字を軽視してはいけません。年利に換算すれば法外とも言えるこの支出は、正しい知識とルート選択さえ知っていれば、完全にゼロへ抑え込むことが可能です。本稿では、手数料を1円も払わずに借入・返済を完結させる具体的なアプローチと、見落とされがちなコスト構造の全貌を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATMは借入・返済のたびに110円〜220円が発生し、年間で数千円規模の無駄な損失に直結する。
- 要点2:三井住友銀行ATMの活用、公式サービス「Myモビ」経由のネット決済・振込、口座振替を選べば手数料は完全無料になる。
- 要点3:利息とATM手数料の性質の違いを理解し、端数精算を含む一括返済ルートを最適化することが最大の自己防衛策となる。
【2026年最新】ATM手数料の落とし穴|知らずに払い続けるコストの正体
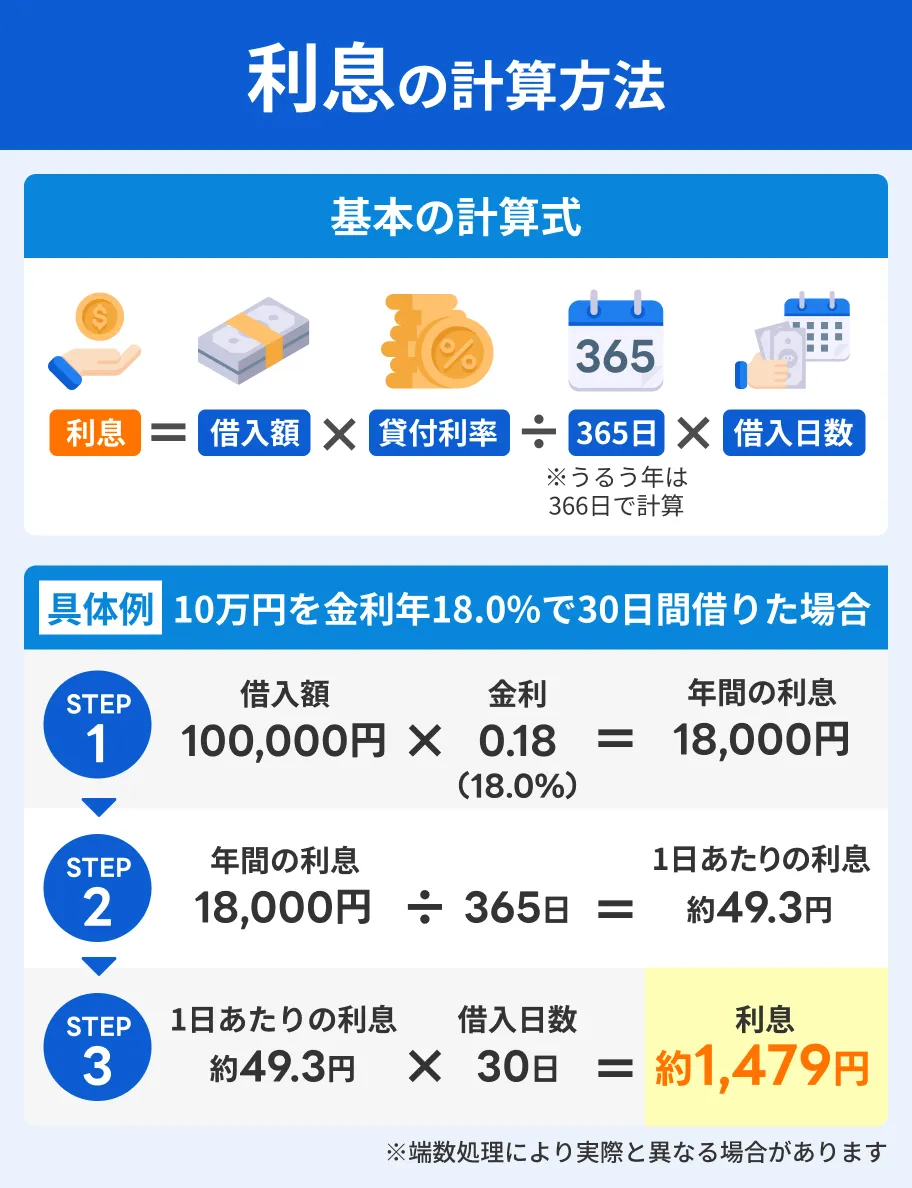
キャッシングサービスにおける最大の盲点、それは利息とATM手数料の違いを混同してしまうマネーリテラシーの隙間にあります。利息は借入残高と利用日数に比例して発生する正当な対価ですが、提携ATM利用手数料は1回の操作ごとに問答無用で徴収される固定コストです。借入金額がわずか1万円であっても、1回の出金で220円(税込)が差し引かれた場合、その瞬間に元金の2.2%に相当するコストを支払っている計算になります。
信用情報機関や大手金融機関の利用実態データによれば、カードローン利用者が追加借入や分割返済を行う回数は年間平均で18回前後にのぼります。毎回コンビニATMで取引を行っていた場合、年間の手数料総額は約4,000円に達します。これは、元金数万円に対する数カ月分の利息に匹敵する金額です。現場の利用者ヒアリングでも、「返済しているつもりなのに元金がなかなか減らない」と嘆く層の多くが、毎月220円の手数料を差し引かれ、返済充当額を自ら削ってしまっている実態が確認されています。

モビットで手数料無料にする方法はある?損をゼロにする決定的な裏ワザ
日常の支出を削るために数十円の特売品を探す人がいる一方で、ATMの画面では無造作に220円のコストを容認してしまう現象は珍しくありません。しかし、SMBCモビット返済方法および借入方法には、公式に用意された手数料完全無料のルートが確実に存在します。無駄な支出を完全に遮断するための代表的なアプローチは以下の3点に集約されます。
第1に、三井住友銀行ATM手数料無料の仕組みをフル活用することです。SMBCモビットは三井住友フィナンシャルグループの傘下にあるため、全国の三井住友銀行の支店や出張所に設置されている店舗内・店舗外ATMを利用する場合、借入手数料・返済手数料が曜日や時間帯を問わずいつでも0円に設定されています。モビットカードを挿入して取引を行うだけで、何回利用してもコストは発生しません。
第2に、会員専用サービス「Myモビ」を起点としたインターネット返済無料のルートです。インターネットバンキング(Pay-easy対応金融機関)の口座を所有していれば、スマートフォンやPCから24時間いつでも手数料ゼロで返済を実行できます。深夜や休日の突発的な返済であっても、わざわざ外に出てATMを探す手間すら不要です。
第3に、借入手数料無料の条件を満たす「振込キャッシング」の活用です。Myモビインターネットバンキング機能から希望金額の振込申請を行うと、最短数分で自身のメインバンク口座へ直接資金が送金されます。この振込手数料はモビット側が負担するため、利用者は1円の手数料も取られることなく手持ち口座へ資金を調達できます。口座へ着金した後は、自身の銀行口座の無料優遇枠を使ってキャッシュカードから引き出せば、現金化に至る全工程を手数料ゼロで完結できます。
【実態検証】借入・返済ルート別の手数料比較と現場のリアル
街中の利便性を優先してコンビニATMに依存した場合と、無料ルートを徹底した場合の差は歴然です。主要な取引ルートにおける手数料体系を整理した以下の比較表を見れば、どの窓口を選択すべきかは一目瞭然と言えます。
| 取引ルート・決済手段 | 手数料設定(1万円以下 / 超) | 利便性・対応時間 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM(借入・返済) | 0円(完全無料) | 店舗営業時間・稼働時間に準拠 | 現金での借入・返済において最優先すべき基本ルート |
| Myモビ インターネット返済 | 0円(完全無料) | 24時間即時反映(メンテナンス除く) | 外出不要かつコストゼロ。日常の追加入金に最適 |
| 口座振替返済(自動引き落とし) | 0円(完全無料) | 毎月の指定期日に自動実行 | 返済忘れ防止とコスト削減を両立する鉄壁の基本設定 |
| Myモビ振込借入(指定口座送金) | 0円(完全無料) | 最短数分で銀行口座へ着金 | 借入時の基本。ATMに直接出向く必要がない |
| セブン銀行ATM(スマホATM含む) | 110円 / 220円(税込) | 原則24時間(全国のセブン‐イレブン) | 利便性は最高峰だが、常用すると確実に資産が目減りする |
| ローソン銀行ATM | 110円 / 220円(税込) | 原則24時間(全国のローソン) | 借入・返済ともに手数料発生。緊急時以外の常用は非推奨 |
| イーネットATM(ファミリーマート等) | 110円 / 220円(税込) | 設置店舗の営業時間に準拠 | 返済時にも手数料が引かれ、元金充当額が減少するため注意 |
SNSやネット掲示板の検証スレッドを調査すると、「セブン銀行ATMモビットのスマホ取引が手軽すぎて、手数料が引かれている感覚が麻痺していた」「ローソン銀行借入手数料やイーネットATM返済で毎回220円引かれており、半年間で映画のチケット代以上の損をしていた」といったリアルな後悔の声が散見されます。デジタルデバイスによる利便性の向上が、逆に出費に対する警戒心を薄れさせている構造が見て取れます。
一般に知られていない盲点とネットの誤解
情報空間には、「モビットは提携銀行が多いからどこでも無料で使える」「アプリ完結なら手数料はかからない」といった誤った認識が散見されます。ここで明確に正しておかなければならない盲点がいくつか存在します。
まず誤解されがちなのが、公式アプリを用いた「スマホATM取引」です。セブン銀行やローソン銀行のATMにかざしてQRコードを読み取る先進的な操作感から、「ネット取引の一種だから無料だろう」と思い込んでいる利用者が後を絶ちません。しかし、これは単に「プラスチックカードの代わりにスマホを鍵として使った提携ATM取引」に過ぎず、所定の提携ATM利用手数料(110円/220円)が1回ごとに徴収されます。
また、口座振替返済手数料についても確認が必要です。モビットの登録時に三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行などの口座を引き落とし先に指定した場合、自動振替にかかる手数料は完全に無料です。ただし、自身の引き落とし口座に残高が1円でも不足していれば引き落とし不能となり、遅延損害金が発生するだけでなく、後日指定口座へ銀行振込で自ら支払わなければならなくなります。この際の銀行振込手数料は利用者側の自己負担となるため、口座管理の徹底が前提条件となります。
さらに見過ごせないのが一括返済手数料の処理と端数の問題です。借入残高をすべて清算する際、モビット側に支払うペナルティや解約手数料といった名目の費用は一切かかりません。しかし、精算方法にコンビニATMを選ぶと、ATM利用手数料が発生するだけでなく、小銭(硬貨)を取り扱えないATMでは千円未満の端数を精算できないという壁に突き当たります。小銭の入金に対応していないATMでは端数が「無利息残高」として残り、完済状態になりません。このトラブルを回避するためにも、端数まで1円単位で正確に入力でき、手数料もかからないインターネット返済の利用が鉄則です。
【プロの結論】金融行動心理から見出すべき教訓とおすすめの利用基準
行動経済学において、人は「現金を財布から直接支払う痛み(Pain of Paying)」には敏感ですが、残高から自動的に引かれたり、後から合算請求されたりするステルスコストに対しては著しく鈍感になることが証明されています。カードローン利用におけるATM手数料は、まさにこの心理的盲点を突いた構造になっています。
1回あたり220円という金額は、缶コーヒー2本分にも満たない些細な額に見えるかもしれません。しかし、金銭管理の規律が最も求められる局面において、合理的な回避策があるにもかかわらず無駄なコストを垂れ流し続ける姿勢は、家計全体の収支管理を破綻させるシグナルになり得ます。モビット手数料節約裏ワザの本質とは、単なる小銭拾いのテクニックではなく、「金融取引においてコントロール可能な無駄を徹底的に排除する規律」に他なりません。
三井住友カードモビットの利用に向いている人・注意すべき人の判断基準
以上の構造を踏まえると、本サービスを手数料ゼロでスマートに使い倒せる層と、利用にあたって厳重な自己管理が求められる層の輪郭がはっきりと見えてきます。
【おすすめできる人(手数料ゼロを維持できる層)】
- 生活圏や通勤ルートに三井住友銀行の店舗・ATMが存在し、立ち寄る習慣がある人
- 日常的にスマホのインターネットバンキングを使いこなしており、Myモビからの返済・振込操作に抵抗がない人
- 毎月の基本返済を口座振替(自動引き落とし)に設定し、残高管理をルーティン化できる人
【慎重になるべき・利用を見直すべき人】
- 「面倒だから」という理由で、深夜や早朝に最寄りのコンビニATMから手軽に現金を引き出してしまう人
- スマホアプリの操作が苦手で、紙の明細書やATMの物理操作に頼り切っている人
- 給与口座の残高が常にギリギリで、口座振替の残高不足を頻繁に引き起こすリスクがある人

【モビット 手数料無料】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソンのATMで、モビットを手数料無料にする方法は本当にありませんか?
A1:残念ながら、セブン銀行ATMやローソン銀行ATMなどの提携コンビニATMを直接操作して手数料を無料にする方法はありません。スマホATM取引であっても規定の手数料(110円または220円)がかかります。コンビニで手数料を払いたくない場合は、コンビニATMを直接操作するのではなく、事前にMyモビから自身のネット銀行口座へ「振込借入(手数料無料)」を行い、その銀行口座の無料出金枠を利用してコンビニATMから出金するという手順を踏む必要があります。
Q2:三井住友銀行のATMなら、土日や夜間に利用しても手数料は無料ですか?
A2:はい、三井住友銀行ATMを利用した借入・返済であれば、土日・祝日や夜間の時間帯であってもATM利用手数料は一切かかりません。ただし、毎週日曜日の深夜から月曜日の早朝にかけてなど、定期メンテナンス時間帯はATM自体が稼働していない場合があるため、設置店舗の稼働スケジュールを事前に確認しておくことをおすすめします。
Q3:端数が出た残高を一括返済したいのですが、手数料をかけずに終わらせる最適な手順は?
A3:会員専用サービス「Myモビ」にログインし、インターネット返済を利用するのが最も確実です。インターネットバンキングを経由すれば、1円単位の端数を含めた全額を手数料無料で即座に入金できます。もし三井住友銀行ATMで現金清算したい場合は、硬貨の預払に対応している支店併設の店舗内ATMを利用する必要があります(店舗外の無人出張所ATMは硬貨非対応の場合が多いため注意してください)。
Q4:口座振替で返済している場合、途中で余裕ができたときの繰り上げ返済にも手数料はかかりませんか?
A4:毎月の自動引き落とし(口座振替)だけでなく、追加の繰り上げ返済を行う場合でも、インターネット返済や三井住友銀行ATMを利用すれば手数料は一切かかりません。ボーナス月や臨時収入があった際に手数料無料でこまめに追加返済を行えば、借入残高が急速に減少し、将来支払う利息の総額を劇的に圧縮できます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の普及や金融機関のATM統廃合が加速する現代において、提携ATMの利用手数料は今後さらに引き上げられるリスクこそあれ、値下げされる公算は極めて低いと言わざるを得ません。だからこそ、デジタル完結型のサービス構造を正しく理解し、自ら防衛策を講じる姿勢が不可欠です。
三井住友カード モビットを賢明に使いこなすための合言葉は、「現金取引は三井住友銀行ATM、日常の決済・繰り上げ返済はMyモビのインターネット処理」の徹底です。無駄な中間マージンを1円たりとも払わないという明確な基準を持ち、提供されている無料インフラをフル活用することこそが、計画的で健全なマネーマネジメントを確立するための最短ルートと言えます。 (出典: モビット 手数料無料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
