なぜ切手は現金のみ?コンビニで断られる理由と買える裏ワザ完全解説
スマートフォンの画面をかざすだけで買い物が完結するキャッシュレス社会。財布を持たずに外出した夜、急ぎの郵便物を出すためにコンビニへ駆け込み、レジで切手を注文した瞬間「お支払いは現金のみとなります」と告げられて凍りついた経験はないでしょうか。小銭入れをひっくり返しても数十円足りず、後ろに並ぶ客の視線に焦りながら購入を諦めたという声は、SNSやQ&Aサイトでも後を絶ちません。
街中のあらゆる店舗でコード決済やタッチ決済が浸透した2026年現在においても、なぜ大手コンビニチェーンの店頭では頑なに「切手は現金のみ」という旧来のルールが続いているのでしょうか。そこには、切手という特殊な商品の性質、店舗を苦しめる決済手数料の壁、そして知られざる税法上の規定が複雑に絡み合っています。コンビニで断られる決定的な背景と、実は郵便局や特定のルートを使えばキャッシュレスでスマートに購入できる「合法的な回避術」の全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニで切手が現金払い原則なのは、販売店の手数料収入(約3%前後)よりもキャッシュレス決済手数料のほうが高く、販売するほど赤字になる「逆ザヤ」が発生するため。
- 要点2:全国の郵便窓口ではキャッシュレス対応が完了しており、クレジットカード、交通系IC、主要QRコード決済(PayPayなど)での切手購入が可能。
- 要点3:コンビニでもセブン-イレブンの「nanaco」、ファミリーマートの「ファミペイ」など自社系電子マネーに限り、切手を現金なしで購入できる例外ルートが存在する。
【驚きの真相】なぜコンビニで切手は現金のみ?レジで断られる2つの構造的理由
大手コンビニエンスストアのレジシステムは極めて高度にデジタル化されており、公共料金の収納代行や各種プリペイドカードの販売など、多彩なトランザクションを瞬時に処理しています。それにもかかわらず、なぜ切手や通常はがき、収入印紙をレジに通すと「現金以外の支払いボタン」がグレーアウトし、店員から現金支払いを求められるのでしょうか。その背景には、感情論ではなく冷徹なビジネス上の算術が存在します。
最大の障壁となっているのが、金券類手数料問題に直結する店舗側の収益構造です。コンビニで販売されている切手は、日本郵便から委託を受けた「郵便切手類販売所」として取り扱われています。公式資料や流通業界の取引基準によると、切手を1枚販売した際に店舗側に支払われる委託手数料(売り上げマージン)は、額面のわずか約3.3%(消費税相当含む)程度に過ぎません。
仮に顧客が110円の定形郵便用切手をクレジットカードやPayPayなどのコード決済で購入した場合、店舗側は決済代行会社やカード会社へ約2.5%〜3.5%の加盟店決済手数料を支払わなければなりません。マージンが約3%しかない商材で3%前後の手数料を引かれれば、店舗の手元に残る利益はゼロになるか、最悪の場合は売れば売るほど店舗が持ち出しになる「逆ザヤ(赤字販売)」に陥ってしまいます。おにぎりや飲料のように40%近い粗利益がある一般商品であれば決済手数料を吸収できますが、薄利極まりない切手では構造的に不可能なのです。
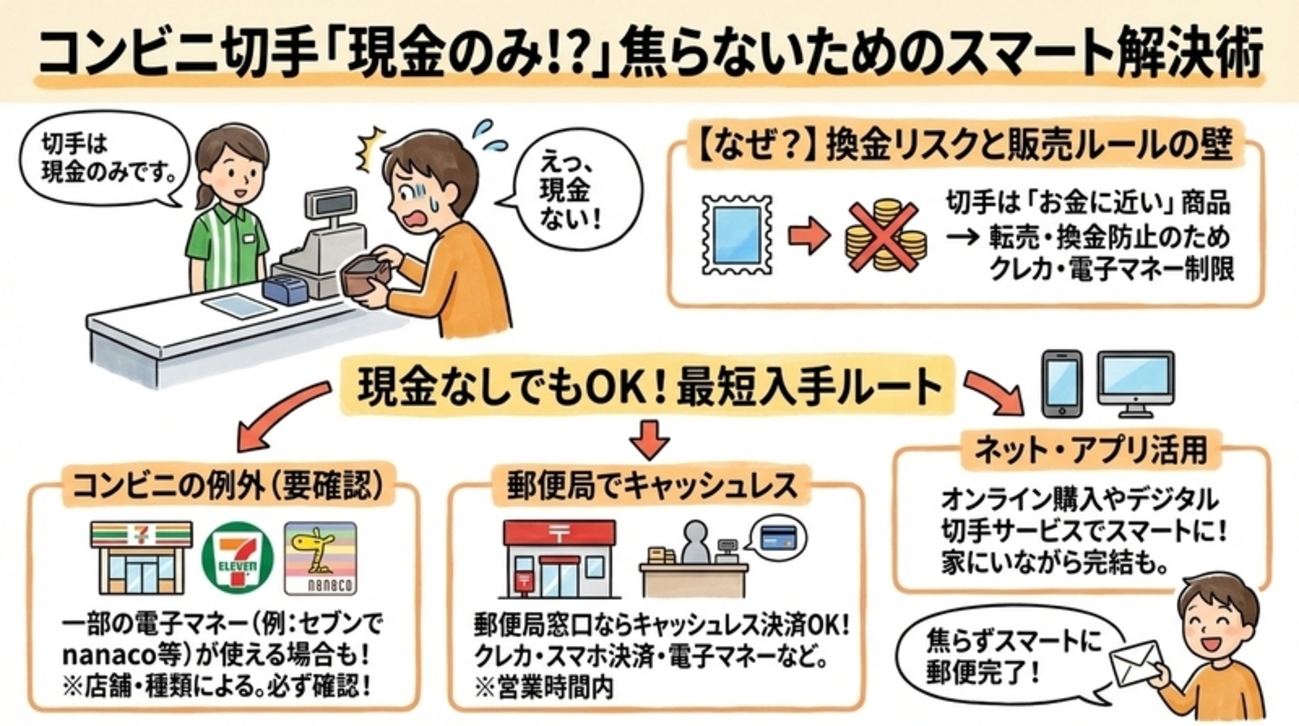
もうひとつの決定的な理由が、金券類が持つ極めて高い換金性と転売リスクです。切手は法律上、郵便料金の前納を証明する証票ですが、実質的には日本国内どこでも価値が通用する一種の「準通貨」として流通しています。クレジットカード会社や決済事業者の利用規約では、ショッピング枠の現金化や不正なマネーロンダリングを厳格に禁止しています。もし切手を無制限にクレジットカードで買えるようにした場合、カードの限度額いっぱいに高額切手を購入し、即座に金券ショップやネットオークションで転売して現金化する不正行為が横行しかねません。こうした与信リスクを未然に遮断するため、決済事業者側もコンビニ等の一般小売店における切手のカード決済を弾くシステム設計にしているのです。
一般に知られていない盲点とネットの誤解|「切手消費税非課税」の罠
ネット上の議論やSNSの投稿を見ていると、「切手に消費税がかからないからカードが使えないのでは?」という意見が散見されます。この指摘は半分正しく、半分は誤解を含んでいます。税制の正確なメカニズムを知ることで、なぜ切手がこれほど特殊な扱いを受けるのか、その輪郭がより鮮明になります。
消費税法上、日本郵便の郵便窓口や委託を受けたコンビニなどの認可販売所で販売される切手は、切手消費税非課税取引として規定されています。切手を買った段階では「将来郵便サービスを利用するための権利(証票)」を購入したに過ぎず、まだ役務の提供を受けていないため消費税は課税されません。実際に手紙や荷物に切手を貼り、郵便ポストへ投函した瞬間、あるいは窓口で引き渡した時点で初めて「郵便役務への対価」として課税仕入れが成立する2段階の仕組みになっています。
この非課税措置自体が直接キャッシュレス決済を禁じているわけではありません。しかし、非課税商品であるということは「価格に消費税分のバッファが存在しない」ことを意味します。一般企業であれば消費税の仕入税額控除を活用した会計設計が可能ですが、委託販売手数料という微小な枠組みの中で動く加盟店にとって、税金控除で相殺できない決済手数料の負担は致命的なコスト要因となります。さらに、インボイス制度が定着したビジネス現場においても、コンビニで購入した際のレシートには「非課税」と印字されるため、購入時点では仕入税額控除の対象にできない点も経理担当者が押さえておくべき重要な実務知識です。
【実態検証】利用者の生の声と現場目線で見えたキャッシュレス決済のリアル
2024年秋に実施された約30年ぶりの大幅な郵便料金改定(定形郵便84円・94円が110円へ引き上げ、通常はがき63円が85円へ引き上げ)以降、切手の購入額が跳ね上がったことで、利用者のキャッシュレス決済への要望は一段と高まりました。都内のコンビニエンスストアで深夜勤務を経験する複数の店員や、実際にレジで立ち往生した利用者の証言からは、キャッシュレス社会の歪みとも言えるリアルな現場風景が浮かび上がってきます。
「仕事の提出書類を朝一番で郵送しなければならず、深夜1時に駆け込んだ。手持ちの現金が100円玉1枚しかなく、定形外の切手代(140円)に40円足りない。スマホには数万円分のPayPay残高もSuicaもあるのに、レジの外国籍の店員さんから『切手は現金オンリーです』とすまなそうに断られ、近くの銀行ATMを探して夜道を走る羽目になった」(30代・IT企業勤務男性の手記より)
「お客様から『他の商品は全部スマホで買えるのになぜ切手だけ使えないのか』とレジ前で詰め寄られることが月に何度もあります。自動釣銭機やセルフレジが普及したことで、お客様側が『現金を1円も持たずに外出する生活』に完全に慣れきっているため、断られた瞬間のストレスが非常に大きいようです」(都内大手コンビニ店長の証言)
このように、社会全体のデジタル化のスピードに対し、切手をはじめとする金券類の流通ルールが追いついていないことが、店頭での小さな摩擦を生み出す要因となっています。

【2026年最新】切手はどこで何で買える?窓口・コンビニ決済徹底比較
切手の購入場所によって、利用可能な支払い方法は驚くほど異なります。コンビニ各社および日本郵便の最新の決済対応状況を整理した比較表を以下にまとめました。
| 購入場所・チャネル | 詳細・数値データ(対応決済) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 郵便局(郵便窓口) | クレジットカード(VISA/JCB等)、電子マネー(Suica/PASMO等、iD、QUICPay)、コード決済(PayPay、d払い、楽天ペイ、au PAY等) | 現金以外のキャッシュレス利用率が年々拡大、1回の決済上限額原則10万円 | 最も制約が少なく自由度が高い。ポイント還元も通常通り適用される最強の購入ルート。 |
| セブン-イレブン | 現金、電子マネー「nanaco」のみ(※一般クレカ、交通系IC、コード決済は不可) | nanaco払い時の付与ポイントは0%(チャージ時にカード側で還元獲得可能) | コンビニの中では最も利便性が高い。クレカからnanacoへチャージすれば間接的カード決済が可能。 |
| ファミリーマート | 現金、スマホアプリ「ファミペイ」のみ(※一般クレカ、コード決済等は不可) | ファミペイ決済ボーナスは対象外(チャージ時のポイント還元ルートは有効) | ファミマTカードやJCBブランドの特定カードからチャージすることで現金不要化を達成できる。 |
| ローソン | 現金のみ(電子マネー、クレジット、各種コード決済は一切不可) | 例外決済ルートが存在しない原則遵守型 | ローソンでは完全に現金を用意する以外の選択肢がないため、事前準備が必須。 |
| ミニストップ | 現金、電子マネー「WAON」(※イオンカードセレクト等でのオートチャージ活用可) | WAONポイント付与は対象外(チャージ時還元のみ) | 店舗数は限られるものの、イオングループの経済圏利用者には非常に有力な選択肢。 |
現金なしで切手を買う「合法裏ワザ」|nanaco・ファミペイを使い倒す方法
表からも明らかなように、コンビニで切手を買う際「クレジットカードで直接支払う」あるいは「レジでPayPay画面を見せて支払う」ことは不可能です。しかし、各チェーンが独自に展開しているハウス型決済サービスを経由することで、財布に1円の現金も入っていない状態から合法的に切手を入手する回避術が存在します。
裏ワザ1:セブン-イレブン×nanaco決済ルート
最も王道かつ利便性が高いのが、セブンイレブンnanaco切手購入のスキームです。セブン-イレブンのPOSレジは、切手やはがき、収納代行の支払いに関して「現金またはnanaco」を受け付ける特別仕様になっています。店頭レジでnanacoを使って支払ってもnanacoポイント自体は付与されませんが、重要なのは「クレジットカードからnanacoへのチャージ」です。セブンカード・プラスなどの対象クレジットカードから事前にnanacoへクレジットチャージを行っておけば、間接的にクレジットカードのショッピング枠を使って切手を購入したことになり、チャージ分の切手購入ポイント還元(0.5%等)を確実に享受できます。
裏ワザ2:ファミリーマート×ファミペイ決済ルート
ファミリーマートでは、自社のバーコード決済アプリであるファミペイ切手購入が解禁されています。ファミペイの残高払いを指定することで、レジで現金を出すことなく切手を購入できます。ファミペイへは「ファミマTカード」をはじめとするJCBブランドのクレジットカードからオンラインチャージが可能なため、スマホ1台あればその場で残高をチャージし、切手を受け取ることが可能です。
裏ワザ3:郵便局窓口での全面キャッシュレス決済
街のコンビニにこだわる必要がない時間帯であれば、最寄りの郵便局へ足を運ぶのが最もスマートな解決策です。2020年以降、日本郵便は直営の郵便窓口へキャッシュレス決済端末を全国配備しており、郵便局キャッシュレス対応は完全に定着しています。主要な国際ブランドのクレジットカード、SuicaやPASMOといった交通系電子マネー、iD、QUICPay、さらにはPayPay、d払い、au PAY、楽天ペイに至るまで、一般的なキャッシュレス手段のほぼすべてが利用可能です。コンビニのような特定電子マネーの縛りもなく、クレジットカード本来のポイント還元率(1.0%〜1.5%等)もそのまま適用されます。

【プロの結論】経済構造から読み解く最適解と利用者の判断基準
キャッシュレス決済が普及すればするほど、「手数料を誰が負担しているのか」という店舗経営の根源的な問題が浮き彫りになります。コンビニチェーンが切手を現金決済のみに制限しているのは、ユーザーへの嫌がらせではなく、極限まで削ぎ落とされたフランチャイズ加盟店の利益を守るための防衛策に他なりません。巨大プラットフォーマーに決済手数料を吸い上げられる現代の流通環境において、利益率3%の商品を手数料3%の決済手段に開放すれば、現場のオーナーが破綻してしまうからです。
この冷厳な構造を踏まえた上で、賢い現代人が取るべき判断基準は明確に分かれます。
【おすすめできる人(キャッシュレスルートを狙うべき人)】
- ビジネスで大量の切手・レターパックを定期購入する法人・個人事業主:郵便局窓口に赴き、還元率の高い高還元法人カードで決済することで、年間数千円〜数万円単位の経費削減とポイント集約が可能になります。
- ポイ活を日常的に最適化しているユーザー:セブン-イレブンのnanacoチャージやファミペイチャージの還元キャンペーンを活用し、実質的な割引価格で切手を入手するのが合理的です。
- 完全キャッシュレス生活を徹底している人:自宅や勤務先の近隣にあるセブン-イレブンまたはファミリーマートのアプリを常備し、現金を持たずに動ける動線を確保してください。
【慎重になるべき人(現金払いに割り切るべき人)】
- 今すぐ封筒1通を投函しなければならない緊急時の人:深夜に端数切手1枚を求めてローソン等のレジに並ぶ場合は、電子マネーのチャージ設定に手間取るよりも、ATMや自販機で崩した現金110円を支払うのが最短で確実です。
- 複雑なポイント還元ルートを管理するのが苦手な人:チャージ対象外のクレジットカードを紐付けてしまったり、ポイント還元率の改定に振り回されたりする時間的コストを考えれば、切手は「必要最低限を現金で買うもの」と割り切るほうが精神衛生上賢明です。
【切手 現金のみ】に関するよくある質問(FAQ)
Q1:コンビニのレジでPayPayを使って切手を買うことは絶対にできませんか?
A1:できません。セブン-イレブン、ローソン、ファミリーマート等の大手コンビニ店頭において、切手・はがき・印紙等の金券類をPayPayをはじめとする各種QRコード決済で購入することはシステム上完全に遮断されています。ただし、郵便局の郵便窓口であればPayPayによる切手支払いが可能です。
Q2:セブン-イレブンでnanacoを使って切手を買った場合、nanacoポイントは貯まりますか?
A2:切手購入時の利用ポイント(通常200円につき1ポイントなど)は付与対象外となっています。ただし、クレジットカード(セブンカード・プラス等)からnanacoへクレジットチャージを行う際に、クレジットカード側のポイントを獲得することは可能です。
Q3:郵便局の窓口でクレジットカードを使って切手を買う際、購入枚数や金額に上限はありますか?
A3:日本郵便の公式規定により、窓口でのキャッシュレス決済は1回あたりの決済上限額が原則として10万円に設定されています。これを超える高額な切手類のまとめ買いを行う場合は、複数回に分けるか現金での支払いが必要となるケースがあります。
Q4:切手をコンビニで現金購入したレシートで、インボイス(適格請求書)の経費精算はできますか?
A4:コンビニ発行のレシートは「非課税」として印字されます。消費税法上、切手は「実際に郵便物へ貼って差し出した時」に課税仕入れとなるため、経理実務では原則として購入時ではなく使用時に通信費として計上します。ただし、継続適用を前提に「購入時に通信費として課税仕入れ処理する簡便法」を採用している企業も多いため、自社の経理処理ルールを事前に確認することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
「コンビニで切手を買うなら現金のみ」という常識は、店舗の利益率と決済手数料の摩擦が生み出した必然的なルールです。今後どれほどキャッシュレス化が進展しても、郵便事業の委託マージンが抜本的に引き上げられない限り、コンビニ各社が一般のクレジットカードやコード決済に切手を開放する可能性は極めて低いと言えます。
しかし、本記事で解説したように、「郵便局窓口でのキャッシュレス決済」や「セブン-イレブンのnanaco」「ファミマのファミペイ」という迂回ルートを知っていれば、手元に小銭がないパニックをスマートに回避できます。急な郵便業務で慌てないために、日常的に使う電子マネーアプリを準備しておくか、オフィスや自宅に主要金種(110円・85円切手など)を数枚ストックしておく習慣こそが、デジタル全盛の2026年を賢く生き抜く最大の自衛策となるはずです。 (出典: 切手 現金のみ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
