コンビニ切手はクレカで買える?2026年最新の裏ワザと各社決済比較
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭での切手直接クレジットカード払いは全社原則不可だが、特定電子マネーを介した「二段階決済」で実質的なカード購入とポイント獲得が可能。
- 要点2:セブン-イレブンの「nanaco」、ファミリーマートの「FamiPay」への事前カードチャージが確実な二大攻略ルート。
- 要点3:特殊額面や大量購入が必要な場合は、主要クレジットカードやコード決済に完全対応している郵便局窓口を利用するのが最も確実。
【2026年最新】コンビニ切手のクレカ払い実態|なぜ直接決済は拒否されるのか
「Suicaやクレジットカードをタッチしたのに、切手だけエラーで弾かれた」というトラブルは、店頭で日常茶飯事のように発生しています。現在、セブン-イレブン、ファミリーマート、ローソン、ミニストップをはじめとする国内主要コンビニにおいて、レジでクレジットカードを直接端末に差し込んだりタッチしたりして切手を購入することは、全社一律でシステム上不可能となっています。 この頑なな決済拒否の背景には、単なる店舗オペレーションの都合にとどまらない、法律と店舗収益構造の根深い問題が存在します。 第一に、切手は「郵便切手類販売所等に関する法律」に基づき、日本郵便から受託された正規の販売所としてコンビニが取り扱っている特殊な商材です。切手は実質的な法定通貨・証票に近い性質を持つため、クレジットカードのショッピング枠現金化やマネーロンダリングを防止する観点から、カード各社の会員規約において換金性の高い金券類の直接決済が厳格に規制されています。 第二の理由は、コンビニ加盟店を苦しめる「加盟店手数料とマージンの逆ザヤ問題」です。関係者への取材や開示情報によると、コンビニが切手を1枚販売した際に得られる販売手数料は、わずか数パーセント(約3%前後)という極めて薄利な水準に設定されています。一方で、店舗がクレジットカード会社へ支払う決済手数料も一般的な加盟店レートで2〜3%前後に達します。仮に切手を通常どおりクレジットカード決済させてしまえば、店舗側の利益は完全に吹き飛び、場合によっては売れば売るほど赤字を垂れ流す「手数料負け」が発生してしまうのです。 この経済的・法規的障壁こそが、全国5万店を超えるコンビニ各社が切手の直接クレジット決済を頑なに遮断し続けている本質的な要因です。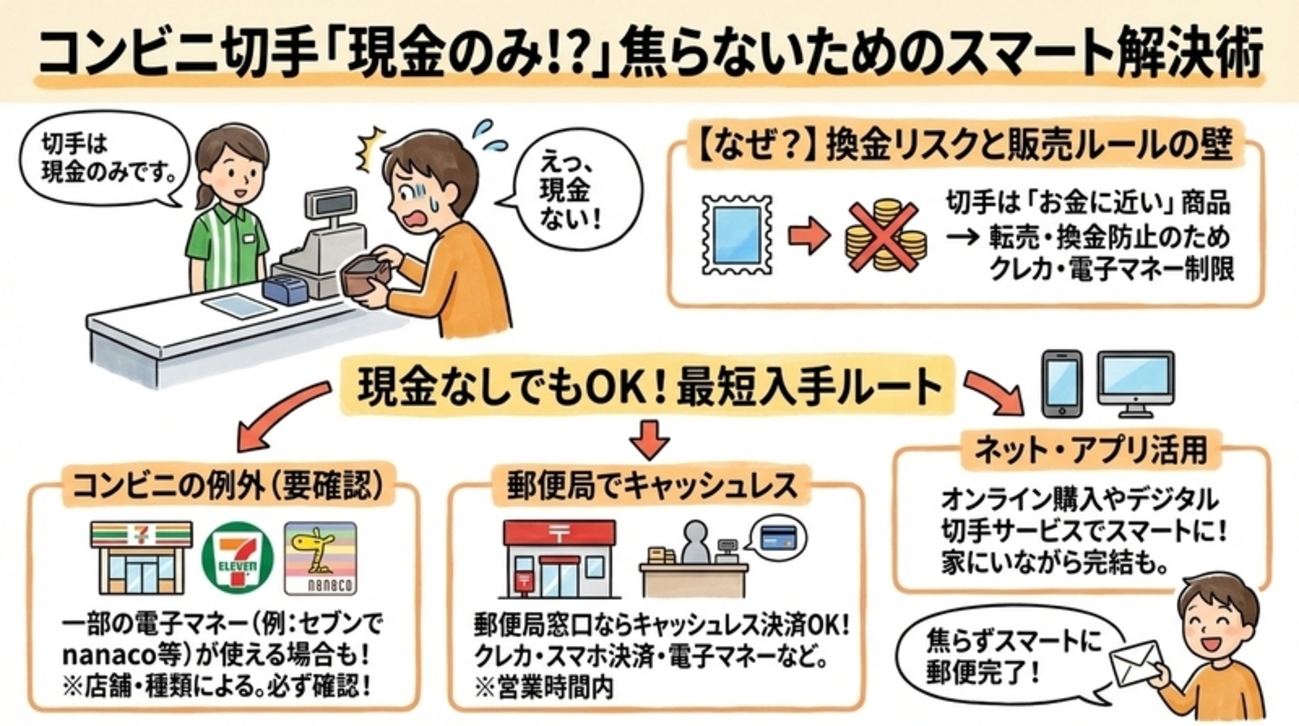
【裏ワザ公開】実質クレジットカードで切手を買う「二段階決済」の仕組み
コンビニ店頭で「直接クレカ払い」ができないからといって、現金払いしか道がないわけではありません。決済代金の流れを分解し、特定の電子マネーを中継地点にする「二段階決済ルート」を活用すれば、手元の現金を一切減らさず、カード会社のポイント還元を受けながら合法的に切手を購入できます。 仕組みの核心は極めてシンプルです。「クレジットカードから特定の電子マネーへ事前に残高チャージを行い、店頭レジではその電子マネーを使って決済する」という手順を踏みます。切手購入の瞬間には電子マネー側の利用ポイントは付与されませんが、チャージを実行した瞬間にクレジットカード側のポイントが付与されるため、結果として実質的なカード払いとポイント還元が成立します。ルート1:セブン-イレブン×nanaco
セブン-イレブンでは、電子マネー「nanaco」を用いた切手類の支払いが公式に認められています。- 「セブンカード・プラス」などのnanacoチャージに対応したクレジットカードを用意する。
- カードからnanacoへ希望金額を事前チャージする(この段階で0.5%相当のポイントが付与される)。
- セブン-イレブンのレジで切手を注文し、支払いにnanacoを指定して決済する。
ルート2:ファミリーマート×ファミペイ
ファミリーマートでは、自社決済アプリ「ファミペイ(FamiPay)」が切手支払いに対応しています。- ファミペイアプリに「ファミマTカード」またはJCBブランドの各種クレジットカードを登録する。
- アプリ内でクレジットチャージを実行する(カード規約に応じて0.5%〜1.0%程度のポイントが付与される)。
- 店頭レジでバーコードを提示し、「ファミペイ払いで」と伝えて決済する。
ルート3:ミニストップ×WAON
ミニストップでは電子マネー「WAON」による切手購入が可能です。「イオンカードセレクト」等からのオートチャージ設定を利用してチャージ時のポイント還元(0.5%)を確保し、店頭でWAON払いを指定することで実質的なカード購入が完結します。【各社比較】主要コンビニ4社&郵便局のキャッシュレス対応状況
コンビニ各社における切手購入時の支払い可否、および郵便局窓口の対応状況を構造化して比較しました。店舗ごとに決済システムの挙動が完全に分かれているため、事前の把握が不可欠です。| 販売チャンネル | 直接クレカ決済 | 電子マネー/コード決済 | 編集部の見解・実用性評価 |
|---|---|---|---|
| セブン-イレブン | 不可 | nanacoのみ利用可能 (交通系・iD・QUICPay・PayPay等は不可) | セブンカードチャージ経由で実質還元率0.5%。スマホ完結で利便性は極めて高い。 |
| ファミリーマート | 不可 | ファミペイのみ利用可能 (交通系・楽天Edy・各種QRは不可) | JCBカードチャージ経由で還元を獲得可能。アプリのクーポン施策と併用しやすい。 |
| ローソン | 不可 | 利用不可(現金のみ) | キャッシュレスの抜け道が存在しない。切手購入目的での利用価値は現金派に限定される。 |
| ミニストップ | 不可 | WAONのみ利用可能 | イオン経済圏ユーザーには有力。ただし店舗数が三大チェーンより少ない点がネック。 |
| 郵便局 窓口 | 完全対応(直接可) Visa / Master / JCB等 | 主要決済に網羅対応 (Suica等交通系、PayPay、d払い、iD他) | 最も無駄のない最強の選択肢。手数料制限なく直接ポイントが付与される。 |

【実態検証】利用者の生の声と現場目線で見えた在庫のリアル
「nanacoやファミペイを用意して意気揚々とコンビニに入ったものの、お目当ての切手が買えなかった」という現場トラブルがSNS上でも頻繁に報告されています。コンビニは郵便局の出張所ではなく、あくまでフランチャイズ契約に基づく民間小売店であるため、取り扱う切手のバリエーションには明確な限界があります。 店舗オーナーや現役アルバイトへの取材、利用者の証言を総合すると、コンビニの切手在庫には以下のような現場のリアルが存在します。「定形郵便の基本料金となる切手(110円切手など)や、定形外でよく使う主要な額面は常備していますが、210円や290円といった中途半端な額面はまず置いていません。金券は店長の金庫管理になっていることが多く、レジ横の小型ケースに数枚ずつしか補充されていない店舗もあります」(都内大手コンビニ店員)
「夜中に会社用の書類を速達で送りたくてコンビニを3軒ハシゴしたけれど、どこも速達分の額面が揃わず、結局切手を4枚もベタベタ貼る羽目になった。クレカ決済の工夫以前に、在庫の有無が最大のボトルネック」(SNS上の利用者投稿)コンビニにおける標準的な仕入れラインナップは、普通切手の基本料金帯(84円、110円など)、郵便書簡、通常はがきに偏重しています。慶弔用の特殊切手や記念切手はもちろん、重量オーバー時の端数合わせに使うような1円切手・10円切手・20円切手などは、店舗側の廃棄リスクや管理コストの観点から意図的に発注を絞っているケースが目立ちます。 深夜に急遽ポスト投函したい用途であればコンビニの在庫でも十分に対応可能ですが、ビジネス利用や複数枚のまとめ買い、重量のある大型郵便を送る目的であれば、コンビニに依存するのは極めてリスキーと言わざるを得ません。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、コンビニ決済の裏ワザに関して不正確な情報や古い仕様がまことしやかに語られている例が散見されます。実生活でレジ前で立ち往生しないためにも、以下の代表的な誤解を正しく認識しておく必要があります。誤解1:「PayPayやSuicaならどのコンビニでも切手が買える」
スマートフォンのコード決済画面を見せれば何でも買えると誤認している層は非常に多いですが、切手・ハガキ・印紙・POSAカードなどの受託商品類は、PayPay、楽天ペイ、d払い、au PAYといったQRコード決済の利用対象から明確に除外されています。また、交通系電子マネー(Suica、PASMO等)も、一部の駅ナカ特設店舗などを除き、街中の大手コンビニでは切手の決済手段としてレジ側でロックがかかります。「コード決済アプリを立ち上げてレジに向かう」行為は確実に弾かれるため注意が必要です。誤解2:「どんなクレジットカードからチャージしてもポイントが付く」
「nanacoやFamiPayに手持ちのカードを紐付ければ自動的にポイントが貯まる」という思い込みも危険です。クレジットカード発行各社は、電子マネーへのチャージ利用分を「ポイント進呈の対象外」または「還元率半減」に改定する改悪措置を相次いで導入しています。例えば、楽天カードからnanacoへのチャージ分には楽天ポイントが付与されません。事前に自社の保有カードが特定電子マネーへのチャージで正規のポイント付与対象となっているか、公式の会員規約を確認しておく作業が不可欠です。誤解3:「コンビニで切手を買えばnanacoポイントやファミペイボーナスが直接貯まる」
これも非常に多い勘違いです。nanacoやファミペイで切手を購入する際、「購入額に対する決済ポイント」は一切付与されません(0ポイント)。得られる恩恵はあくまで「クレジットカードから電子マネー残高へチャージした際に発生したクレカ側のポイント」のみです。「ポイントの二重取りができる」と謳う情報サイトは、現行の仕様に照らすと明確な誤りです。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
決済合理性とタイムパフォーマンスの観点から、コンビニでの間接クレジットカード購入を「選ぶべき人」と「避けるべき人」の条件は明瞭に分かれます。自身の行動パターンに照らし合わせて最適な選択肢をジャッジしてください。 ■ コンビニ間接クレジット決済を選ぶべき人:- 日常的にセブン-イレブンやファミリーマートを利用し、すでにnanacoやファミペイを導入している人
- 急ぎで定形郵便を1〜2通だけ出したいが、手元に小銭や現金が1円もない人
- 年間決済額の集約(ゴールドカードの100万円修行など)を徹底しており、100円単位の出費もカード利用枠に計上したいポイ活・陸マイラー層
- 数十枚単位の切手をまとめ買いしたい個人事業主や総務担当者(コンビニは在庫切れリスク大)
- 端数額面の切手や、慶弔用・記念切手など特定のデザインを求めている人
- 普段使っていない電子マネーの新規設定やチャージ操作をわずらわしく感じる人(郵便局窓口なら手持ちのカードをそのまま差し込むだけで完結)

【切手 クレジットカード コンビニ】に関するよくある質問(FAQ)
Q1:ローソンの店頭で、切手を電子マネーやクレジットカードで買う方法は一切ないのですか?
A1:一切ありません。ローソンでは切手やハガキなどの金券類購入時、レジシステムが現金以外のすべての決済手段(クレジットカード、交通系電子マネー、iD、QUICPay、各種QRコード決済)を受け付けない仕様になっています。ローソンで切手を購入する場合は、事前に現金を用意しておく必要があります。
Q2:コンビニで切手を買った場合、領収書やレシートは発行されますか?経費精算は可能ですか?
A2:問題なく発行されます。レジから出力される通常のレシートに「郵便切手」などの項目名と額面が明記され、インボイス制度(適格請求書等保存方式)にも準拠した有効な証憑として経費精算に使用できます。また、必要であれば手書きの領収証をレジで発行してもらうことも可能です。
Q3:郵便局の窓口なら、本当にどのクレジットカードでも切手が買えますか?
A3:原則として、国内で流通している主要ブランド(Visa、Mastercard、JCB、American Express、Diners Club等)のクレジットカードがすべて利用可能です。タッチ決済や暗証番号入力でスムーズに決済でき、カード会社規定の正規ショッピングポイントも通常通り付与されます。
Q4:セブン-イレブンやファミリーマートで切手を買う際、ポイントカード(dポイント・Vポイント・楽天ポイント等)の提示でポイントはつきますか?
A4:ポイントはつきません。切手や印紙などの金券類、受託商品類は、共通ポイントカード提示によるポイント付与の対象外商材に指定されています。提示しても読み取り自体がスキップされるか、ポイント加算対象外として処理されます。 (出典: 切手 クレジットカード コンビニ(Yahoo!ニュース))
まとめ:2026年最新コンビニ切手支払い方法の最適解
「コンビニの切手=現金払いのみ」という定説は、決済の仕組みを戦略的に使い分けることで覆すことができます。直接決済を頑なに拒むコンビニ業界のレジシステムに対し、セブン-イレブンの「nanaco」とファミリーマートの「ファミペイ」を経由する二段階決済は、合法的にクレジットカードのポイントを享受し、キャッシュレスの手軽さを維持するための現実的なアプローチです。 一方で、在庫が極端に絞られているコンビニの店頭事情を考慮すると、「どうしても急ぎで夜間に数枚買いたいときはセブンまたはファミマで電子マネー決済」「特殊な額面や大量の切手が必要なときは日中に郵便局窓口で直接クレジットカード決済」という使い分けこそが、最も無駄のないスマートな判断基準となります。手元のスマートフォンと決済ツールの特性を正しく把握し、ストレスのない郵便発送を実践してください。
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
