ファミペイ国民年金払いの真相!還元率と改悪を暴く最強納付術
毎年手元に届く国民年金保険料納付書を前に、少しでも支出を抑えたいと考えるポイ活ユーザーの間で、長年「定番の裏ワザ」とされてきたのがファミリーマートでの決済です。税金や公金の支払いは原則としてポイント還元の対象外とされるケースが多いなか、スマホ決済サービス「ファミペイ」を経由した収納代行ルートは、いまなお熱い視線を集めています。
しかし、近年のクレジットカード各社による規約改定や還元率の見直しにより、「以前ほどお得ではない」「改悪で使えなくなったのではないか」という疑念の声も少なくありません。2026年現在の最新ルールを踏まえ、ファミペイで国民年金を納付する際のリアルな還元率、チャージルートの攻防、そして口座振替と比較した場合の損得の境界線を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファミマ店頭レジでの決済自体によるファミペイボーナス付与は「1件につき一律10円相当」にとどまり、決済単体での大幅還元は期待できない。
- 要点2:お得さの本体は「チャージ時のクレジットカード還元」であり、JCBブランドカードやファミマTカードを組み合わせたチャージルートの攻略が必須となる。
- 要点3:納付上限金額制限(30万円の壁)や前納割引の存在により、納付月数や支払い方法次第では「口座振替による2年前納」の方が圧倒的にお得になる逆転現象が生じる。
【還元率の真実】ファミペイで国民年金を支払うとポイントは付くのか?
多くの納税者が抱く「ファミペイで国民年金を支払えば、普段の買い物と同じように0.5%以上のポイントが付くのではないか」という期待に対し、報道各社の取材やファミリーマート公式の公表仕様から導き出される結論は、極めてシビアなものです。
ファミリーマートの店頭レジにおいて、紙の国民年金保険料納付書を提示してファミペイで決済した場合、レジ決済そのものに対して付与されるファミペイボーナス付与は、支払い金額の多寡にかかわらず「1件あたり一律10ポイント(10円相当)」のみとなっています。毎月約1万7,000円を超える保険料を支払っても、付与されるのはわずか10円分であり、決済時の実質ポイント還元率は約0.05%前後にまで目減りします。
日本年金機構が発行する納付書は、地方税の「eL-QR」を介した地方税お支払いサイトとは異なり、国庫金・公金収納の枠組みで処理されます。自治体や行政機関が支払うコンビニ収納代行手数料は非常に厳格に抑制されており、決済事業者側が原資を拠出して高倍率の還元を維持することは構造的に不可能なのです。
では、なぜ賢明なキャッシュレス納税者たちは依然としてファミペイを使い続けるのでしょうか。その理由は、レジ決済時ではなく「ファミペイ残高へのチャージ段階」でポイントを獲得する複線ルートにあります。

相次ぐルール変更の裏側|還元率改悪の真相とチャージルートの攻防
ポイ活コミュニティで幾度となく議論を呼んできたのが、いわゆる還元率改悪の真相です。かつては月数十万円規模のチャージに対して無制限に満額のポイントが付与されていた黄金期が存在しましたが、カード発行各社の採算悪化に伴い、包囲網は年々狭まりました。
現在、ファミペイへクレジットカードからチャージを行うルートは、大きく分けて以下の2系統に集約されます。
第一のルートは、公式提携カードであるファミマTカードチャージです。このルートでは、ファミペイへのチャージ時に0.5%相当のポイントが安定して付与されます。付与対象外とされるリスクが極めて低く、上限額の管理も比較的緩やかである点が最大の強みです。
第二のルートが、他社発行のJCBカードチャージルートを活用したアプローチです。ファミペイは本人認証サービス(3Dセキュア)に対応したJCBブランドのカードからのチャージを受け入れています。一部の高還元JCBカードを利用すれば、チャージ段階で1.0%相当のクレジットポイントを獲得することが理論上可能です。
しかし、ここには幾重もの防壁が敷かれています。第一に、他社JCBカードによるファミペイチャージは「月間上限額が2万円〜3万円程度」に厳格に制限されているケースが主流です。国民年金の1か月分(約1万7,000円台)であれば枠内に収まるものの、6か月分や1年分を一括して納付しようとすると、納付上限金額制限に抵触してチャージが間に合わないというボトルネックが生じます。さらに、大手カード会社各社が「電子マネー・プリペイドへのチャージはポイント付与対象外」とする規約改定を相次いで実施したため、事前に対象カードのポイント付与規約を確認しないまま決済すると、0.5%どころか完全なゼロ還元に終わるリスクが潜んでいます。
【客観データ比較】スマホ決済納税比較と大手決済サービスの対応実態
日本年金機構が推進する公金のデジタル納付において、ファミペイを含む各種サービスの立ち位置はどうなっているのでしょうか。公式発表資料および業界調査データを基に、国民年金納付における主要決済手段のスペックを詳細に比較・整理しました。
| 決済方式・納付チャネル | 還元率・付与ポイントの内訳 | 決済場所・納付上限 | 編集部の見解・実質評価 |
|---|---|---|---|
| ファミペイ(店頭レジ払い) ※JCBチャージ併用 | 合計:約0.55%〜1.05% ・チャージ時:0.5%〜1.0% ・レジ納付時:一律10ポイント | ファミリーマート店頭レジ 納付書1枚につき30万円まで | 月次払いなら最優秀クラス。事前のチャージ枠管理と来店の手間が許容できる人向け。 |
| 公式スマホ決済 (PayPay/d払い/au PAY等) | 合計:0%〜0.5% ・決済基本還元:原則0% ・各社残高チャージ時のクレカ還元のみ | 自宅(アプリから直接読取) 30万円まで(PayPayマネー等) | 来店不要の手軽さは最高。ただしPayPayマネーライト納付不可など残高種別に制約あり。 |
| クレジットカード納付 (日本年金機構へ事前申請) | 実質:0.2%〜0.5%程度 ※多くのカードで公金還元率が半減またはポイント付与対象外に指定 | 自動引き落とし(事前登録制) 利用限度額の範囲内 | 納付忘れ防止には最適だが、カード各社の公金ポイント改悪により還元メリットは大幅後退。 |
| 口座振替 (2年前納制度) | 約3.8%〜4.0%相当の直接割引 (法定割引額:約1万5,000円以上の割引) | 銀行口座自動引落 毎年4月末に一括引き落とし | 資金余力があるなら絶対的勝者。どんなポイント多重取りルートも割引額には勝てない。 |
上記のスマホ決済納税比較から明らかな通り、自宅で完結するスマホアプリ納付(PayPayやau PAYなど)は請求書払い時の直接ポイント付与が軒並み撤廃されています。その中で、店頭に足を運ぶ必要こそあるものの、チャージポイントと一律10ポイントを確実に回収できるファミペイは、毎月の都度払いにおいて依然として独自の優位性を保ち続けています。

【実態検証】利用者の生の声と現場レジで見えたリアルな限界
ネット上のポイ活掲示板や知恵袋、SNSの現場報告を精査すると、画面上の理論値と実際の現場運用との間に横たわる「3つの壁」が浮き彫りになってきます。
第一に報告されているのが、「ファミペイ請求書支払い」アプリ機能と「店頭レジでの払込票納付」の混同です。知恵袋等に寄せられた複数の店員や利用者の証言によると、「ファミペイアプリの請求書払い機能で年金納付書のバーコードを読み取ろうとしたがエラーになる」という相談が絶えません。日本年金機構が発行する納付書は、ファミペイアプリ上での直接スキャン納付には対応しておらず、「紙の納付書をファミリーマートの店舗レジに持参し、レジでファミペイバーコードを提示して支払う」という物理的手順を踏む必要があります。
第二に、ファミリーマートの現場店員におけるオペレーションの揺らぎです。コンビニが取り扱う収納代行の種類は膨大であり、店員側がすべての公金取り扱いルールを即答できるわけではありません。「公共料金や税金は現金しか使えない」と誤認しているスタッフに遭遇し、レジ前でやり取りが生じたという体験談も報告されています。公式システム上、国民年金は収納代行対象として登録されているため、臆せず「ファミペイ払いで」と伝える必要があります。
第三に、2026年最新キャンペーンの適用条件に関する落とし穴です。ファミペイでは定期的に「公共料金・請求書払いでボーナス山分け」や「抽選で全額還元」といった施策が展開されますが、その多くはエントリー必須であり、かつ「一部の収納代行は対象外」という細則が小さく付記されています。事前の細則確認を怠ると、期待していた上乗せ還元を逃すことになります。
一般に知られていない盲点とネットの誤解|30万円の壁と前納割引の罠
「ファミペイで年金を払うのが最もお得」というネット上の言説を盲信することは、家計にとって深刻な機会損失を招く恐れがあります。ジャーナリズムの視点から、ネット上に蔓延する誤解を正す決定的な2つのファクトを提示します。
盲点1:納付書1枚あたりの「30万円上限」による強制排除
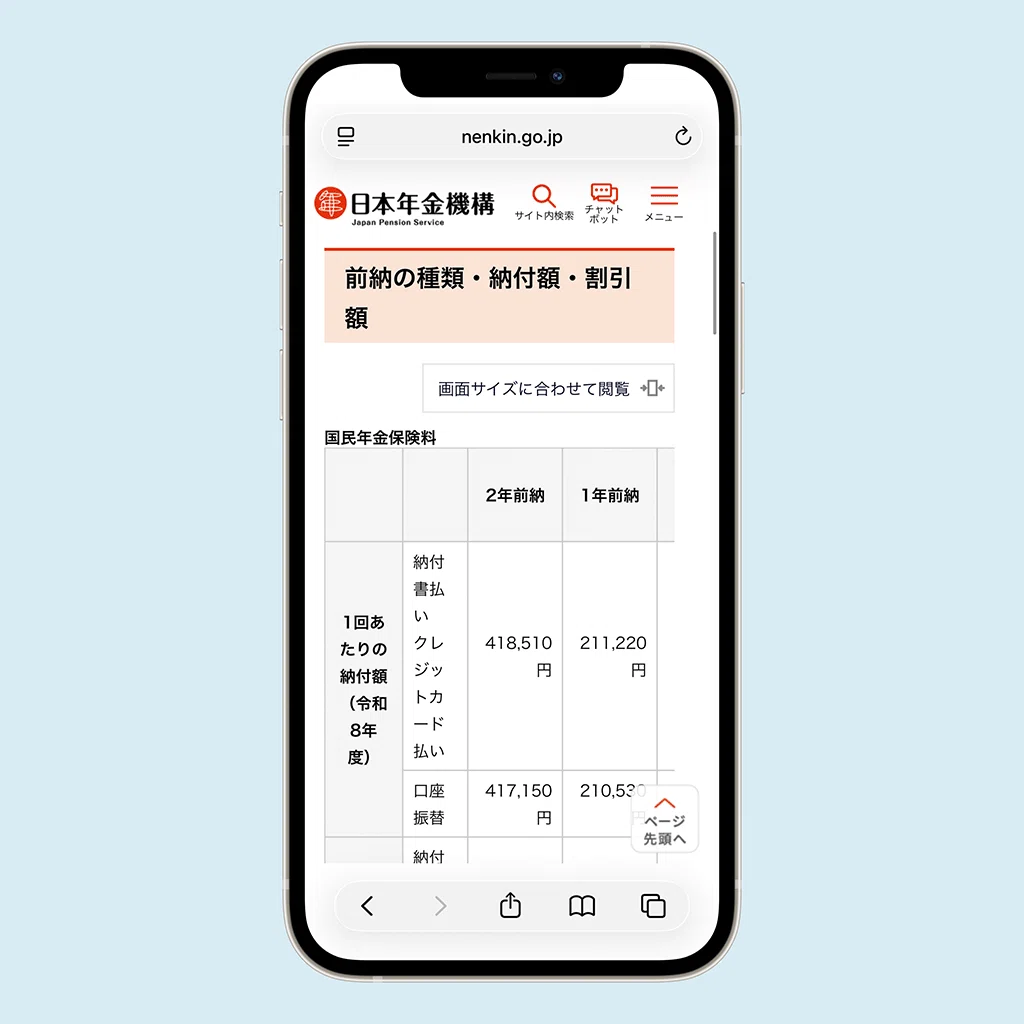
コンビニエンスストアでのバーコード付き払込票による収納代行には、法令および業界自主規制により「1回あたりの支払い上限金額30万円(税込)」という絶対的な上限が設定されています。国民年金には「6か月前納」「1年前納」「2年前納」といった前納割引制度が用意されていますが、このうち最も割引額が大きい「2年前納(約40万円超)」の納付書にはコンビニ支払い用バーコード自体が印刷されません。つまり、最大の割引恩恵を受けられる2年前納は、物理的にファミペイ決済を行うことが不可能なのです。
盲点2:ポイント還元を遥かに凌駕する「口座振替・前納割引」の圧倒的破壊力
ポイ活に熱中するあまり、「ポイントをもらうこと」自体が目的化し、支払総額で大損をしているケースが多発しています。日本年金機構の法定割引制度における「口座振替による2年前納」を選択した場合、保険料の割引額は2年間で約1万5,000円から1万6,000円前後(月額換算で約1か月分弱相当の免除)に達します。還元率に換算すれば約3.8%〜4.0%のキャッシュバックに匹敵します。
仮にファミペイ+クレジットカードの組み合わせで2年間の保険料を毎月コツコツ支払い、0.5%還元と10ポイント(月約95円相当)を獲得し続けたとしても、2年間の総獲得ポイントはわずか2,300円前後にすぎません。口座振替2年前納を選ぶ方が、ファミペイで毎月納付するよりも1万3,000円以上も手取りが多く残るという計算になります。この厳然たる数学的事実を無視したポイ活礼賛論は、読者の利益を損なう極論と言わざるを得ません。
【プロの結論】ポイ活納税に向いている人・口座振替を選ぶべき人の判断基準
家計行動学およびファイナンシャル・リテラシーの観点から、国民年金納付においてファミペイ決済を戦略的に選ぶべき人と、即座に回避して別ルートを選択すべき人の客観的な判断基準を策定しました。
ファミペイ納付を選択すべき明確な条件
- 手元のキャッシュフローを最優先し、毎月の「都度払い」を維持したい人:まとまった資金を一括で動かせず、月々の給与や事業収入から分割して支払う必要がある自営業者・フリーランス。
- 過去の未納分や免除期間の「追納」を行う人:追納納付書は前納割引の対象外となるため、ファミペイ+クレカチャージルートを活用して確実に0.5%以上のポイントを回収するのが合理的。
- すでにファミマTカードや上限緩和されたJCBカードを日常的に管理できている人:毎月のチャージ上限枠の管理やレジ通いを「認知の負荷」と感じずにルーティン化できる自己規律を持つ層。
ファミペイ納付を避けて口座振替・クレカ前納を選ぶべき人の条件
- 数十万円単位のまとまった生活防衛資金を確保できている人:迷わず「口座振替の2年前納」を選択すべきです。どんなポイント多重取りルートも、国の法定直接割引によるリターン(約4%相当)には到底太刀打ちできません。
- 毎月コンビニのレジに足を運ぶ時間と手間を削減したい人:支払期日の管理やレジでの決済作業に伴う「時間的コスト・心理的エネルギー」を考慮すれば、自動振替による完全自動化こそが最大のタイパ(時間対効果)です。
【ファミペイ 国民年金】に関するよくある質問(FAQ)
Q1:ファミペイアプリの画面から直接、年金のバーコードを読み取って支払うことはできますか?
A1:不可能です。地方税(eL-QR)とは異なり、国民年金保険料の納付書は「ファミペイ請求書支払い(アプリ内決済)」には対応していません。必ず紙の納付書をファミリーマートの実店舗レジに持参し、レジでファミペイを提示してスキャンしてもらう必要があります。
Q2:1年分の前納納付書はファミペイで支払えますか?
A2:1年前納の保険料は約20万円台前半であるため、コンビニ支払いの「30万円上限」の内側に収まり、納付書にバーコードが印刷されているためファミペイ決済が可能です。ただし、他社JCBカードからのチャージ上限(月2万円〜3万円等)を一撃でオーバーするため、複数月にまたがってファミペイ残高を積み立てておくか、チャージ上限の緩やかなファミマTカード等を利用する綿密な事前準備が必要です。
Q3:ファミペイ払いで領収証書(領収印)はもらえますか?社会保険料控除の証明に使えますか?
A3:店舗レジで決済完了後、納付書の右側に位置する「領収証書」に日付印が押印されて返却されます。確定申告や年末調整で必要となる社会保険料控除の証明には、秋口に日本年金機構から郵送される「社会保険料(国民年金保険料)控除証明書」を使用するのが通例ですが、期日ギリギリの納付時などはこの受領印付き領収証書が公的な支払証明として機能します。破棄せずに大切に保管してください。
まとめ:2026年以降の国民年金納付で損をしないための戦略
キャッシュレス決済を取り巻く経済圏の競争が成熟期に入った現在、「何でもスマホ決済を通せばお得になる」という時代は終焉を迎えました。ファミペイによる国民年金納付は、「都度払いや追納を行う局面においては極めて有力なポイント獲得ルート」である一方、「長期的な納付においては口座振替の2年前納割引が絶対的な勝者になる」という二重構造を持っています。
巷にあふれる還元率の数字だけに惑わされず、自身の保有資産の状況、毎月のキャッシュフロー、そして手続きにかかる時間的コストを総合的に天秤にかけることが肝要です。ルール変更の波を見極め、制度の隙間を賢く突く冷静なマネーリテラシーこそが、インフレ時代における最大の自己防衛策となります。 (出典: ファミペイ 国民年金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
