みずほ銀行の振込手数料を無料にする裏ワザと2026年最新ルール
給与振込や家賃の支払い、各種決済など、日常生活で頻繁に発生する銀行振込。みずほ銀行を利用していて「他行宛てに振り込むたび、数百円の手数料が引かれるのがもったいない」とストレスを感じている方は少なくありません。インターネットバンキングである「みずほダイレクト」を利用した場合でも、他行宛て振込には3万円未満で150円、3万円以上で320円(窓口では最大880円)の手数料が発生します。1回あたりは小さな出費に見えても、年間を通せば数千円単位の無駄なコストとして家計に重くのしかかります。
しかし、所定の条件をクリアするだけで、みずほ銀行の他行宛て振込手数料は完全にゼロ円へと引き下げることが可能です。大口の資産を預け入れる必要はなく、実は月1円の利用やわずかな設定変更だけで「他行宛て振込月最大3回無料」の恩恵を手にする裏ワザが存在します。2026年の最新改定ルールを踏まえ、損をしないための具体的な達成手順と制度の真実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行の他行宛て振込手数料は、「みずほマイレージクラブ」の条件達成により月3回〜最大4回まで完全無料化できる。
- 要点2:まとまった資産残高がなくても、「みずほマイレージクラブカード」の月1回利用(Suicaへの1円チャージ等)や投信保有で条件を極めて容易にクリア可能。
- 要点3:2026年最新の改定ルールを把握し、判定期間のタイムラグやカード年会費の落とし穴を回避することが失敗しない鍵となる。
【2026年最新改定ルール】みずほ銀行の手数料体系と改定理由の深層
メガバンク各社が預金口座の維持管理や各種サービスの手数料体系を大きく見直すなか、みずほ銀行もデジタルシフトの加速とコスト構造改革を鮮明に打ち出しています。利用者がまず把握しておくべきなのは、現在のみずほ銀行における通常振込手数料と、相次ぐ手数料改定の背景にある本質的な理由です。
公式発表資料および手数料一覧によると、みずほ銀行の標準的な振込手数料は以下の通り設定されています。
- みずほダイレクト(インターネットバンキング):みずほ銀行同一支店宛ては無料、本支店宛ては無料。他行宛ては3万円未満が150円、3万円以上が320円。
- みずほ銀行ATM:みずほ銀行本支店宛ては110円〜220円。他行宛ては3万円未満が220円、3万円以上が440円(現金振込の場合はさらに加算)。
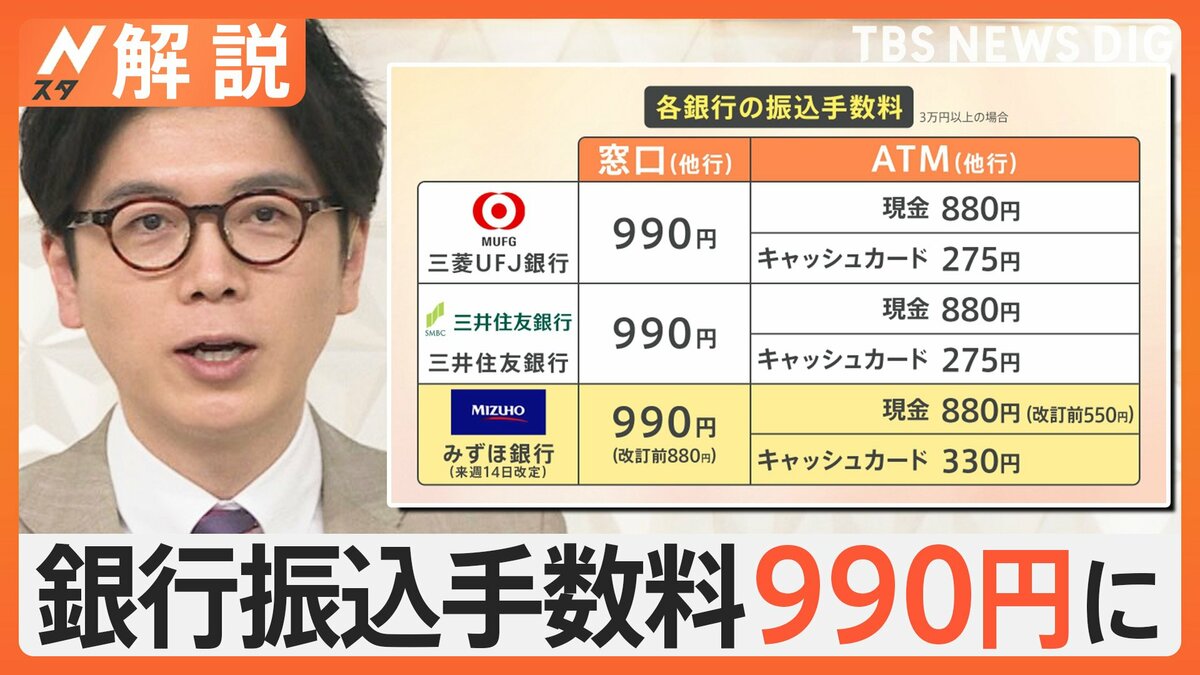
- 店頭窓口:他行宛ては3万円未満が660円、3万円以上が880円。
みずほ銀行手数料改定理由の根底にあるのは、長引く低金利環境の残滓と、実店舗網・現金取り扱いインフラの維持にかかる莫大な維持費です。金融庁のDX推進方針とも連動し、銀行側は「紙の通帳発行や窓口対応には応分のコストを求め、オンライン完結のデジタルチャネルを使う顧客を徹底的に優遇する」という選別を急速に進めています。その優遇プラットフォームの中核に位置づけられているのが、入会金・年会費無料の会員制サービス「みずほマイレージクラブ」です。
【核心】他行宛て振込手数料を無料にする最も簡単な達成条件
「他行宛て振込を無料にするには、銀行に数百万円単位の預金が必要なのではないか」という先入観を持つ利用者は多いですが、現実は異なります。「みずほマイレージクラブうれしい特典」の判定基準を紐解くと、極めて低コストかつ手軽にクリアできる裏ワザ的な達成条件が存在します。
他行宛て振込手数料を無料化する主な条件と、その中で最も手軽なアプローチを整理しました。
1. 最も手軽な最短ルート:クレジットカードの月1回決済(Suicaへ1円チャージ)
金融メディアや実務検証者の間で最も支持されている手法が、「みずほマイレージクラブカード(クレジットカード)」を保有し、月に1回だけ少額決済を行う方法です。この条件を達成すると、翌々月の特典として「他行宛振込月最大3回無料」が付与されます。
決済金額に下限は設定されていないため、Apple PayやGoogleウォレット経由で交通系ICカード(モバイルSuicaなど)へ1円分だけチャージすれば条件達成とみなされます。年間の実質コストはわずか12円。これだけで年間最大36回分(最大11,520円相当)の振込手数料が浮く計算になります。
2. 資産残高50万円以上判定条件のクリア
みずほ銀行の預金口座にまとまった余剰資金を置ける場合、「資産残高50万円以上判定条件」を満たすことで、他行宛て振込が月1回無料になります。ただし、防衛資金を普通預金に常時滞留させる必要があるため、流動性資金に余裕がない層にとってはややハードルが高くなります。
3. 給与受取口座指定特典の活用
みずほ銀行を勤務先の「給与受取口座」に指定している場合、「給与受取口座指定特典」が適用され、他行宛て振込手数料が月1回無料になります。会社の給与振り込み手続きで口座を一本化できる方にとっては、追加の手間が一切かからない堅実な選択肢です。
4. 投資信託の保有(1円以上運用商品の保有)
みずほダイレクト上で投資信託口座を開設し、投信残高を「1円以上」保有し続ける手法です。一部の提携サービスやステージ判定において、運用商品の残高がわずかでもあれば対象となるケースがあり、一度購入した投信を保有しておくだけで月々の決済の手間すら不要になります。
【徹底比較】みずほ銀行の振込手数料無料化ルートとコスト一覧
みずほ銀行で手数料を削減する方法は、振込だけでなくATM利用手数料とも深く連動しています。各条件の達成難易度、付与される他行宛て振込手数料無料回数、およびイーネットATM手数料無料回数などの付帯特典を比較検証しました。
| 達成条件・利用ルート | 詳細・数値データ(無料回数等) | コスト・達成ハードル | 編集部の見解・評価 |
|---|---|---|---|
| 提携クレカ月1回利用 (Suicaチャージ等) | ・他行宛て振込:月3回無料 ・イーネットATM:月3回無料 ・みずほ/イオン銀行ATM:24時間無料 | 月1円〜(年会費実質無料カード選択時) | 【最優秀推奨】 最も費用対効果が高く、預金残高に関係なく達成可能。 |
| 給与受取口座の指定 | ・他行宛て振込:月1回無料 ・イーネットATM:月3回無料 ・みずほ/イオン銀行ATM:24時間無料 | 勤務先の給与振込指定のみ(コスト0円) | 勤務先の規定で口座変更が可能な会社員には最良の自動ルート。 |
| 資産残高50万円以上 (預金・運用資産) | ・他行宛て振込:月1回無料 ・イーネットATM:月2回無料 ・みずほ/イオン銀行ATM:24時間無料 | 預金残高50万円の固定拘束 | 無料回数が月1回に留まるため、資金効率の観点からはやや不利。 |
| 資産運用商品保有 (投資信託等1円以上) | ・他行宛て振込:最大月4回無料 (特定ステージ・提携条件合算時) | 投資信託100円〜の購入・口座維持 | 月々の決済の手間を完全に省きたい上級者向けの裏ワザ。 |
| ことら送金・外部ハブ (PayPay銀行・エアウォレット等) | ・1回10万円以下:何回でも無料 (送金アプリ・個人宛送金経由) | スマホアプリの連携設定のみ(コスト0円) | 少額の個人間送金や自分名義の資金移動なら最強の回避ルート。 |
表から明らかなように、単に「月1回無料」で妥協するのではなく、他行宛て振込を「月3回無料」に引き上げるトリガーはクレジットカード決済に集約されています。あわせて、全国のファミリーマート等に設置されたイーネットATMの引き出し手数料も月3回まで無料となり、みずほ銀行ATM手数料無料時間(イオン銀行ATMを含む)も24時間無制限で時間外手数料ゼロ円となるため、日常の現金引き出しストレスも劇的に解消されます。

噂の真偽を徹底検証|ネットの裏ワザ「投信1円」や「PayPay銀行連携」の現実
ネット上の掲示板やSNS上では、みずほ銀行の振込手数料をゼロにするためのテクニックが多数飛び交っています。その実効性と現場での使い勝手を検証しました。
1. 「PayPay銀行連携振込無料」と定額自動入金サービスのカラクリ
「PayPay銀行や住信SBIネット銀行をハブにすると無料になる」という情報は、銀行振込そのものを迂回する高度な資金移動スキームです。多くのネット銀行が提供している「定額自動入金サービス」を使うと、みずほ銀行の普通預金から毎月決まった金額を他行口座へ手数料完全無料で自動回収できます。
また、「PayPay銀行連携振込無料」については、PayPay銀行側の提携機能や送金インフラを利用して、PayPay残高経由で資金を移動させたり、1回10万円以下の個人送金インフラ「ことら送金」に対応した金融機関へアプリ経由で送金したりすることで、みずほ銀行側の振込手数料体系を完全にバイパスできます。口座番号を指定して直接振り込む通常の振込とは性質が異なるものの、生活費の資金移動においては実質的な代替策として機能します。
2. 資産運用商品「1円以上」保有による無料化の条件分岐
「投資信託を1円分買うだけで月4回無料になる」という裏ワザですが、これはみずほダイレクト利用条件とみずほ証券の口座連携(金融商品仲介サービス)を組み合わせた特別判定を指しています。投信の定期積立設定や少額購入を行うことで資産運用残高フラグを立て、条件達成とするアプローチです。
確かに理論上は成立しますが、投資信託の価格変動リスクや、投信口座開設時のマイナンバー確認といった初期手続きが煩雑である点は否めません。手間とリターンのバランスを考慮すると、まずは「カード月1回利用」から着手するのが堅実です。
一般に知られていない落とし穴とネットの誤解
制度の仕組みを理解せずに手続きを進めると、「条件を達成したはずなのに手数料が引かれた」というトラブルに見舞われます。初心者が陥りやすい3つの盲点に注意が必要です。
盲点1:特典付与の「前々月判定」によるタイムラグ
みずほマイレージクラブの特典は、条件を達成した当月に即座に反映されるわけではありません。判定は「前々月の利用実績」に基づいて行われます。
例えば、4月に無料特典を利用したい場合、2月末日時点での利用実績が条件を満たしている必要があります。カードを作って3月に初めて1回決済しても、振込無料の特典が実際に口座へ反映されるのは5月1日からとなります。このタイムラグを計算に入れておかないと、無用な振込手数料を支払う羽目になります。
盲点2:みずほマイレージクラブカードの「年会費トラップ」
「みずほマイレージクラブカード」には複数の種類が存在します。初年度年会費無料であっても、2年目以降は年1回以上の利用がないと年会費(1,375円程度)が発生するクレジットカードや、提携ブランド(一般カードかゴールドカードか)によって年会費条件が異なる場合があります。
手数料を浮かせる目的でカードを発行したにもかかわらず、カード利用を忘れて年会費を徴収されては本末転倒です。年会費が永年無料の券種を選択するか、定期決済(サブスクリプションの少額支払い等)を割り当てて放置できる環境を整えておく必要があります。
盲点3:みずほダイレクト未登録による無効化
どれほどカード決済や給与振込の実績があっても、みずほダイレクトを契約していない場合、他行宛て振込手数料無料の特典は発動しません。窓口や通常のATMで他行振込を行った場合は、マイレージクラブ会員であっても所定の手数料が徴収されます。「振込は必ずみずほダイレクト(スマホアプリまたはPC画面)から実行する」という基本ルールを厳守してください。

【プロの結論】経済行動心理から見た「ポイ活・手数料削減」の最適解
経済行動心理学の観点から見ると、銀行手数料のように「少額だが定期的に発生する摩擦コスト」に対して人間は驚くほど鈍感になりがちです。心理学ではこれを「認知の不合理性」や「微小コストの軽視」と呼びます。1回320円の他行振込手数料を「コーヒー1杯分だから」と看過し続けると、10年で3万8千円以上の損失を生み出します。一方で、この手数料をゼロにするために毎月何時間も複雑な資金移動ルーティンをこなすのは、「時間的リソースの浪費」という別の非合理性を招きます。
向いている人・おすすめできる人の条件
- みずほ銀行を給与振込先やメイン口座に指定している人:「みずほマイレージクラブカード」を1枚作り、Suica等へのチャージをオートチャージ設定にするだけで、恒久的に「他行宛て振込月3回無料」を半自動で享受できます。
- 仕送りや家賃の支払いで毎月決まった他行振込がある人:月3回無料枠を確保できれば、振込にかかる固定費を年間数千円単位で確実に圧縮できます。
- ことら送金(10万円以下)を活用できるスマホネイティブ層:個人間のやり取りや自己資金の移動であれば、みずほダイレクトアプリ内のことら送金機能を使うだけで、マイレージ条件すら気にせず即座にゼロ円送金が可能です。
おすすめできない人・慎重になるべき人の条件
- クレジットカードをこれ以上増やしたくない人:審査や管理の手間を嫌う場合、カード作成ルートはストレスになります。給与振込口座の指定か、他行のネット銀行(住信SBIネット銀行や楽天銀行など、預金残高や提携プログラムで無条件に近い無料枠をくれる銀行)を振込専用ハブとして利用する方が賢明です。
- 月4回以上の他行振込を日常的に行う個人事業主・頻回利用者:みずほ銀行の無料枠は最大でも月3回〜4回程度が上限です。これ以上の頻度で振り込む場合、振込回数無制限無料プランを持つ法人・事業向けネット銀行や、より無料枠の大きい金融機関への移行を推奨します。
【みずほ銀行 振込手数料 無料にするには】に関するよくある質問(FAQ)
Q1:みずほマイレージクラブは誰でも無料で入れますか?入会金や年会費はかかりますか?
A1:みずほ銀行に普通預金口座を保有している個人の方であれば、入会金・年会費は完全無料で加入できます。みずほダイレクトの利用登録と同時にオンライン上で簡単に申し込みが可能です。
Q2:みずほ銀行から他行宛てに振り込む際、自動的に無料回数が消費されますか?
A2:はい。みずほダイレクトから他行宛て振込を実行する際、特典の無料回数が残っていれば、手数料確認画面で「手数料0円」と自動的に表示され、所定の無料枠から自動消費されます。特別なクーポンの入力などは不要です。
Q3:みずほマイレージクラブカードを今月使ったら、今すぐ他行振込は無料になりますか?
A3:即座には無料になりません。判定条件は「前々月の利用実績」に基づきます。例えば4月中に初めてカードを利用した場合、他行宛て振込月3回無料の特典が適用されるのは「6月1日〜6月30日」の間となります。反映までに約2ヶ月のタイムラグがある点にご注意ください。
Q4:イーネットATM以外のコンビニATM(セブン銀行やローソン銀行)も無料になりますか?
A4:セブン銀行ATMおよびローソン銀行ATMは、みずほマイレージクラブの「コンビニATM手数料無料特典」の対象外です(有料となります)。手数料無料でコンビニATMを利用したい場合は、ファミリーマート等に設置されている「イーネット(E-net)ATM」をご利用ください。
Q5:他行宛て振込無料回数の残りはどこで確認できますか?
A5:みずほダイレクトのマイページまたは公式スマホアプリにログイン後、「みずほマイレージクラブ特典利用状況」の確認画面から、当月利用可能な他行宛て振込の残り無料回数やATM無料回数をいつでもリアルタイムで確認できます。
まとめ:今後の動向と失敗しないための判断基準
みずほ銀行の振込手数料をゼロにするための核心は、「みずほダイレクトを基盤とし、みずほマイレージクラブの特典条件を最も抵抗の少ない手段でクリアすること」に尽きます。巨額の預金残高を積む必要はなく、年会費無料のみずほマイレージクラブカードを保有して月1回わずか数円〜数十円の決済を行うだけで、月3回までの他行宛て振込無料とイーネットATM無料の権利が確実に手に入ります。
今後も金融業界全体で窓口や対面取引の手数料引き上げが進むことは確実視されており、デジタルの優遇枠を賢く使いこなす者と放置する者の間では、年を追うごとに固定費の格差が広がっていきます。まずはご自身の口座がみずほマイレージクラブに登録されているかを確認し、無駄な振込手数料を恒久的にゼロにする第一歩を踏み出してください。 (出典: みずほ銀行 振込手数料 無料にするには(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
